L’Italia è uno dei mercati più attrattivi per l’industria alberghiera internazionale, ma anche uno dei più frammentati, con una forte presenza di strutture indipendenti e a conduzione familiare. Un modello che rappresenta un elemento distintivo dell’offerta turistica nazionale e che, allo stesso tempo, apre nuove opportunità per i gruppi internazionali interessati a crescere senza compromettere l’identità delle singole strutture.
In questo scenario si inserisce la strategia di Minor Hotels, gruppo presente in 67 Paesi con oltre 640 hotel, resort e residenze operative e in fase di sviluppo. L’Italia, secondo mercato europeo per importanza per il gruppo, conta attualmente 60 hotel distribuiti in 28 città e rappresenta un terreno strategico per nuovi investimenti, affiliazioni e progetti di riposizionamento.
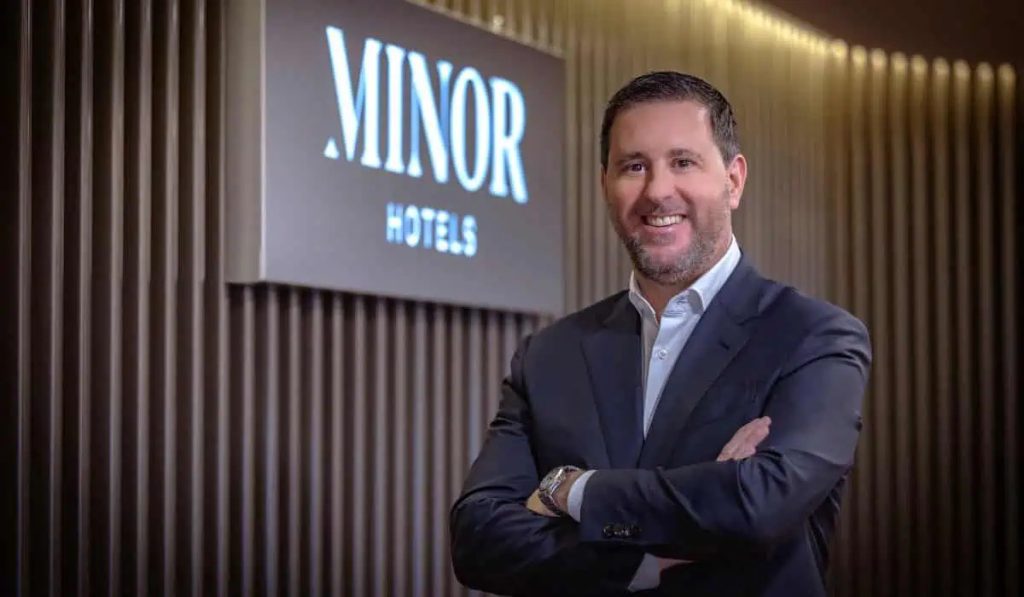
In questa intervista, Gonzalo Aguilar, CEO di Minor Hotels Europe & Americas, analizza le prospettive di sviluppo del mercato italiano, il ruolo dei modelli di affiliazione e franchising e le opportunità offerte dagli hotel indipendenti. Al centro del confronto, anche il potenziale della Colbert Collection, il valore economico che un brand internazionale può apportare a una struttura e le destinazioni su cui il gruppo intende puntare nei prossimi cinque anni.
Dalla valorizzazione degli immobili storici alla riconversione delle strutture esistenti, fino all’espansione in nuove destinazioni turistiche e culturali, Aguilar illustra una strategia che punta a coniugare crescita, flessibilità contrattuale e valorizzazione delle identità locali. Perché, nel mercato alberghiero italiano, la sfida non è rendere tutti gli hotel uguali, ma offrire loro strumenti, competenze e visibilità internazionale per rafforzarne la competitività.
Attualmente solo il 22% delle camere d’albergo in Italia fa parte di un brand, rispetto a percentuali molto più elevate registrate in altri importanti mercati europei. Perché l’Italia è ancora così poco orientata ai brand e dove vede il maggiore potenziale di crescita?
La scarsa presenza dei singoli brand in Italia riflette la struttura del mercato: il settore rimane altamente frammentato, con un’ampia base di hotel indipendenti e a conduzione familiare, molti dei quali situati in edifici storici e caratterizzati da una forte identità locale. Tale indipendenza è parte integrante del fascino del Paese; pertanto, l’opportunità non consiste nell’uniformare il settore, ma nel fornire ai proprietari l’accesso alla domanda internazionale, ai programmi di fidelizzazione, alla tecnologia, alla gestione dei ricavi, all’approvvigionamento e alle competenze operative, preservando al contempo ciò che rende distintiva ogni singola struttura.
Il potenziale maggiore risiede nell’offrire agli hotel indipendenti un percorso credibile verso branded network senza richiedere una soluzione uniforme. Le opportunità si estendono alle strutture storiche e boutique, al segmento di fascia media e a progetti premium selettivi, di lusso e resort, consentendo al gruppo di rivolgersi a diverse parti del panorama alberghiero italiano attraverso un portfolio di brand più ampio.
Minor Hotels sta adottando una strategia sempre più orientata agli “asset-right”, che combina proprietà, gestione e franchising. Quali caratteristiche deve avere un hotel italiano affinché voi preferiate un modello piuttosto che un altro?
Partiamo dalla struttura stessa e valutiamo la posizione e i fattori che generano domanda, il target di ospiti, il posizionamento competitivo, il carattere dell’edificio, i requisiti di investimento (capex), le capacità e gli obiettivi del proprietario, nonché il valore a lungo termine che è possibile creare. Successivamente selezioniamo sia il brand che il contratto che meglio si adattano a tale piano aziendale.
Un contratto di gestione può rappresentare la soluzione ideale quando un progetto richiede una profonda competenza operativa, in particolare nel settore del lusso, nei resort o in contesti più complessi legati alla ristorazione e al benessere. Il franchising risulta particolarmente efficace quando un proprietario o un gestore esperto desidera mantenere il controllo quotidiano, pur avendo accesso ai nostri brand, alla nostra rete di distribuzione, ai programmi di fidelizzazione, alle vendite, alla gestione dei ricavi, alla tecnologia e alle capacità di approvvigionamento. La proprietà e i contratti di locazione rimangono parte integrante della nostra piattaforma laddove rappresentano la scelta strategicamente e finanziariamente più adeguata. La nostra esperienza sia come proprietari che come locatari ci aiuta a comprendere entrambe le parti del rapporto e ad allineare la struttura, la governance e gli investimenti alle prestazioni a lungo termine.
I soft brand sembrano particolarmente adatti al mercato italiano, dove molti hotel vantano una forte identità storica o regionale. In che misura il modello Colbert Collection può diventare uno dei principali motori dell’espansione di Minor Hotels in Italia?
Colbert Collection presenta un potenziale significativo in Italia perché risponde direttamente alle caratteristiche del mercato. È pensato per hotel distintivi, storici e radicati nella cultura locale, i cui proprietari desiderano preservare il nome, il carattere e lo stile della struttura, collegandola al contempo a una piattaforma commerciale globale. Questa combinazione rende Colbert Collection particolarmente adatto alle strutture boutique e ai beni storici, sia nelle destinazioni consolidate che nelle città secondarie.
Il modello sta iniziando a prendere forma in Italia con il Porta Rossa Hotel Firenze, il primo hotel Colbert Collection al mondo, mentre l’ExCelle Hotel San Gimignano, la cui apertura è prevista per il 2027, incarna il tipo di struttura storica e distintiva che il marchio è destinato ad attrarre. Questi progetti dimostrano l’importanza della collezione per i proprietari alla ricerca di un modello di affiliazione flessibile che rispetti l’individualità dei loro hotel.
Tuttavia, esiste una contraddizione tra identità locale e standard internazionali. Com’è possibile integrare un immobile indipendente senza rischiare di snaturarne il carattere?
Il punto di partenza è definire chiaramente cosa deve essere preservato e in quali ambiti la piattaforma internazionale dovrebbe apportare valore aggiunto. In un modello “soft-brand”, l’hotel può mantenere il proprio nome, l’architettura, il design e la storia locale; il ruolo del brand non è quello di rendere tutte le strutture uguali, ma di fornire la portata commerciale, i sistemi e la disciplina operativa che rafforzano l’attività alla base di tale individualità.
Fin dall’inizio ci allineiamo con il proprietario su posizionamento, esperienza degli ospiti, priorità di investimento e standard che tutelano la qualità e la fiducia. Tali standard dovrebbero garantire coerenza laddove è importante per l’ospite, senza però cancellare le caratteristiche che conferiscono all’hotel il suo senso di appartenenza al luogo. Il Porta Rossa Hotel Firenze incarna questo equilibrio: a seguito della ristrutturazione, l’hotel ha mantenuto la sua architettura storica, l’identità fiorentina e il nome, con un’offerta incentrata sul patrimonio, sulle esperienze culturali e sulla gastronomia.
Per un proprietario, il marchio non è solo una questione di posizionamento: può influire sulla distribuzione, sui costi, sul rischio operativo e sulla capacità di finanziamento. In termini pratici, quale valore economico apporta Minor Hotels a un immobile quando lo affilia alla propria piattaforma?
Un brand dovrebbe contribuire a posizionare correttamente l’asset, generare una domanda più resiliente, rafforzare il potere di determinazione dei prezzi, migliorare l’efficienza operativa e proteggere la rilevanza, la redditività e la liquidità a lungo termine. Per Minor Hotels, tale piattaforma combina marchi differenziati con gli oltre 38 milioni di membri di Minor DISCOVERY, una distribuzione centralizzata collegata a OTA, GDS, metasearch e agenzie di viaggio, una rete commerciale globale con oltre 400 accordi strategici, l’accesso di Minor PRO a oltre 390.000 PMI, capacità avanzate di gestione dei ricavi, economie di scala nell’approvvigionamento e supporto operativo.
Il valore economico deriva dal modo in cui tali capacità interagiscono tra loro: una portata più ampia e relazioni più dirette con ospiti di valore, decisioni più efficaci in materia di domanda e prezzi, fidelizzazione della clientela, un equilibrio più sano tra canali diretti e intermediati, e una maggiore disciplina in termini di costi e gestione operativa.
Un chiaro posizionamento del brand e un’attuazione coerente possono inoltre ridurre la volatilità e rendere l’asset più attraente nel tempo per finanziatori, partner e futuri acquirenti.
L’Italia è il vostro secondo mercato europeo per importanza e attualmente disponete di 60 hotel in 28 città. Guardando ai prossimi cinque anni, quali destinazioni italiane offrono ancora il maggiore potenziale per il gruppo?
La nostra priorità è rafforzare la presenza nelle destinazioni consolidate, espandendoci al contempo in modo selettivo in aree con solidi fondamentali a lungo termine. Intravediamo un potenziale in Puglia, in Sicilia – in particolare a Palermo e Catania –, in Sardegna, in Toscana, a Napoli, a Genova, a La Spezia e a Bologna, nonché in destinazioni alpine quali Cortina, Cervinia e Courmayeur.
L’opportunità va ben oltre un semplice elenco di città. L’Italia può sostenere un portfolio più equilibrato che comprenda città di accesso, destinazioni culturali, località turistiche e località montane, con una crescita che si estende oltre la tradizionale alta stagione. In ogni mercato, valuteremo l’attrattiva della destinazione, la connettività, il mix di domanda e la qualità delle risorse disponibili prima di decidere dove e come espanderci.
Vi concentrate principalmente sulle nuove aperture o ritenete che vi sia un potenziale maggiore nella riconversione e nel riposizionamento degli immobili esistenti?
Non stabiliamo una ripartizione fissa tra nuove aperture e riconversioni. I fattori determinanti sono le caratteristiche dell’immobile, gli obiettivi del proprietario, l’investimento richiesto e il valore a lungo termine che è possibile creare. In Italia, le riconversioni e il riposizionamento rappresentano un percorso di crescita particolarmente rilevante, mentre i nuovi sviluppi rimangono interessanti quando la posizione, il prodotto e il partner sono in linea con la nostra strategia.
La nostra attività recente riflette questo approccio. La ristrutturazione del Tivoli President di Milano dimostra il valore di reinvestire in un hotel urbano consolidato, mentre iStay Hotels by NH offre un percorso di riconversione efficiente per il segmento di fascia media. Allo stesso tempo, continueremo a prendere in considerazione nuovi progetti in cui la posizione, il prodotto e il partner siano in linea con la nostra strategia. L’obiettivo non è la crescita attraverso un’unica formula, ma identificare il percorso più appropriato per ogni struttura.
Dopo quasi cinquant’anni di attività e con una presenza globale in 67 paesi, cosa rende ancora oggi il mercato italiano particolarmente attraente per un gruppo internazionale come Minor Hotels?
L’Italia coniuga un’eccezionale attrattiva a livello globale con una solida struttura come mercato dell’ospitalità. Il suo patrimonio culturale, la gastronomia, il design e l’offerta nel settore del benessere sostengono proposte distintive nei segmenti dei viaggi d’affari, di piacere e esperienziali, mentre la diversità della domanda garantisce una resilienza che va oltre qualsiasi singola destinazione o occasione di viaggio.
Per Minor Hotels, l’attrattiva dell’Italia è rafforzata dalla nostra presenza di lunga data, dalla profonda competenza operativa locale, dal forte riconoscimento dei brand NH Hotels & Resorts e NH Collection e dai rapporti consolidati con proprietari e partner. Queste basi, unite all’ampiezza del nostro portfolio e alla nostra piattaforma globale, ci consentono di rispondere ai diversi segmenti di domanda e alle diverse tipologie di strutture, pur rimanendo in sintonia con il carattere specifico di ciascuna destinazione. L’Italia non è quindi solo il nostro secondo mercato europeo per dimensioni, ma anche un mercato strategico in cui intravediamo un potenziale significativo per una crescita sostenibile e a lungo termine.
