In breve
- Per il 2027 le persone fisiche non pagano il bollo su un solo veicolo: un’auto a benzina o gasolio (anche ibrida) fino a 80 kW, oppure, in alternativa, una moto o un ciclomotore a benzina.
- Il bollo non è abolito: l’esenzione vale per i pagamenti con scadenza ordinaria tra il 1° gennaio e il 31 dicembre 2027.
- Novità di fine ottobre: il disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre, rende l’esenzione strutturale. Non è però ancora legge: dovrà essere approvato dal Parlamento entro fine anno.
- Il decreto-legge deve essere convertito entro il 16 novembre 2026. Il testo, in commissione alla Camera, è rimasto quasi invariato.
- Flotte aziendali: restano escluse. L’esenzione spetta solo alle persone fisiche che sono soggetti passivi della tassa. Per leasing e noleggio a lungo termine conta chi è l’utilizzatore indicato nel contratto.
Le novità dal Governo e dal Parlamento
Il decreto-legge è in conversione, con tempi stretti
Il decreto-legge 17 settembre 2026, n. 162, è stato approvato dal Consiglio dei ministri il 16 settembre e pubblicato nella Gazzetta Ufficiale n. 216 del 17 settembre. È in vigore dal 18 settembre 2026. Essendo un decreto-legge, perde efficacia se il Parlamento non lo converte entro 60 giorni, cioè entro il 16 novembre 2026.
L’esame è partito dalla Camera. In commissione Finanze il testo è rimasto quasi immutato per quanto riguarda il bollo: due proposte di modifica che avrebbero alzato il limite di potenza (a 85 kW per le Euro 6, oppure a 81 kW) sono state ritirate. Il provvedimento è atteso in aula alla Camera il 3 novembre per la discussione generale e dovrà poi passare dal Senato. Il decreto contiene anche altre misure, per esempio su accise e autotrasporto, che hanno occupato buona parte del lavoro in commissione.
In pratica, la norma sul bollo oggi è già in vigore. Il passaggio parlamentare è l’ultimo ostacolo formale, ma i requisiti potrebbero ancora essere modificati fino al voto finale.
La manovra 2027: l’esenzione diventa strutturale
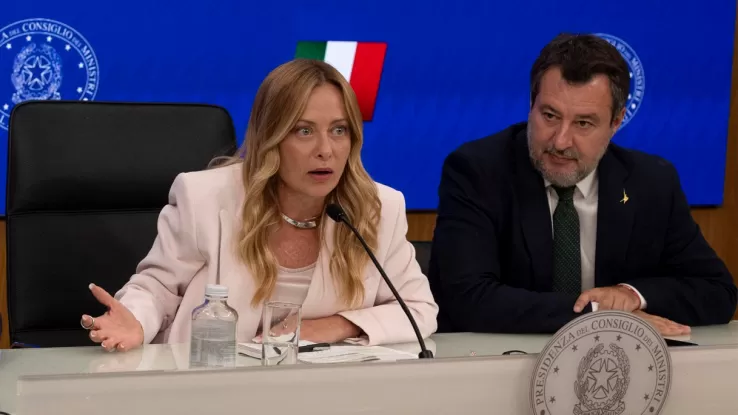
Il 28 ottobre il Consiglio dei ministri ha approvato il disegno di legge di Bilancio 2027. Secondo le ricostruzioni sul testo, la misura (articolo 3) rende strutturale dal 1° gennaio 2027 l’esenzione per le auto fino a 80 kW e per le moto, sempre su un solo veicolo per persona fisica. Il costo indicato è di circa 2,36 miliardi di euro l’anno. Nella conferenza stampa che ha seguito il Consiglio dei ministri, la presidente del Consiglio Giorgia Meloni ha confermato la scelta di rendere la misura permanente.
Attenzione però: finché la legge di Bilancio non è approvata (il termine è il 31 dicembre) si tratta di un disegno di legge, che il Parlamento può cambiare. L’unica norma oggi in vigore è il decreto, che copre il solo 2027.
Famiglie numerose: un contributo, non un’esenzione generale
La manovra prevede anche un aiuto per i nuclei con più di tre figli, di cui almeno uno minorenne: un contributo Inps fino a 385,71 euro l’anno per un veicolo omologato da sei a nove posti con potenza fino a 133 kW, con una spesa stimata di 18,3 milioni l’anno. Nei giorni scorsi circolavano anche ipotesi diverse (limite a 160 kW e contributo fino a 490,20 euro, contenute in un emendamento poi accantonato): per questo conviene fare riferimento al testo finale che uscirà dal Parlamento.
Cosa resta da chiarire
- L’approvazione definitiva sia della conversione del decreto sia della legge di Bilancio.
- Le istruzioni applicative (Regioni, ACI, Agenzia delle Entrate), in particolare su ibride, leasing e noleggio.
- L’accordo con le Regioni a statuto speciale e le Province autonome (vedi sotto).
- La compensazione alle Regioni del mancato gettito, che vale circa 2,3 miliardi di euro l’anno.

Chi non paga il bollo nel 2027: i requisiti
Autovetture
L’esenzione riguarda le persone fisiche che nel 2027 risultano soggetti passivi della tassa per un’autovettura:
- alimentata a benzina o gasolio, anche in combinazione con un’altra fonte di propulsione (quindi anche ibrida);
- con potenza non superiore a 80 kW (circa 109 CV): un’auto da esattamente 80 kW rientra, una da 81 kW no;
- regolarmente assicurata.
Sono invece fuori da questa norma le auto esclusivamente elettriche, per le quali continuano a valere le agevolazioni già previste dalla normativa applicabile, e tutte le auto sopra gli 80 kW. Non sono previsti requisiti di reddito o di ISEE.
Moto e ciclomotori
L’agevolazione riguarda anche motocicli e ciclomotori a benzina, ma solo se la persona fisica non è già soggetto passivo del bollo per un’auto che rientra negli 80 kW. In altre parole, chi ha un’auto agevolabile e una moto vede applicata l’esenzione all’auto, non a entrambe.
Un solo veicolo per persona fisica
L’esenzione si applica a un unico veicolo per contribuente, individuato dal decreto: prima quello con la potenza più bassa e, a parità di potenza, quello per cui il bollo sarebbe più alto da pagare, secondo i criteri indicati nella norma. Per i ciclomotori conta la data di prima immatricolazione. Non è il contribuente a scegliere. Poiché l’esenzione è legata all’intestatario, in una famiglia con più auto intestate a persone diverse ciascun intestatario può beneficiarne per il proprio veicolo.
Come controllare se la propria auto rientra
Bisogna guardare la voce P.2 del libretto (o del Documento unico), che indica la potenza in kW. Il nome del modello non basta, perché lo stesso modello viene venduto con motorizzazioni diverse. Per le ibride serve prudenza: la potenza complessiva dichiarata dal costruttore può non coincidere con il dato rilevante ai fini fiscali, e il decreto non chiarisce in modo esplicito quale valore si debba considerare. Sul punto sono attese indicazioni applicative.
Secondo le prime ricostruzioni, non è prevista una domanda: l’esenzione dovrebbe operare in base ai dati dell’archivio dei veicoli. Meglio comunque seguire le istruzioni della propria Regione.
Da quando e per quali pagamenti
L’esenzione riguarda i versamenti il cui termine ordinario cade tra il 1° gennaio e il 31 dicembre 2027. Conta quindi la scadenza, non il giorno in cui si paga. Un bollo con scadenza nel 2026 resta dovuto per intero, anche se lo si salda a gennaio.
Regioni a statuto speciale e Province autonome
Il Governo ha precisato che la misura si applica anche in questi territori, ma previo accordo con ciascuna autonomia titolare del tributo. L’estensione è dunque prevista dal provvedimento ma subordinata a questo passaggio.
Quanti veicoli e quante persone sono coinvolti
I numeri vanno tenuti distinti:
- secondo il Ministero delle Infrastrutture e dei Trasporti, 24.608.867 persone fisiche possiedono almeno un veicolo entro gli 80 kW, e i veicoli entro la soglia sono oltre 34,8 milioni;
- le comunicazioni del Governo parlano invece di circa 14,5 milioni di veicoli effettivamente interessati dal beneficio, con un onere intorno ai 2,3 miliardi di euro;
- l’Ufficio parlamentare di bilancio stima che la misura raggiunga il 73% delle famiglie che possiedono almeno un veicolo, con benefici proporzionalmente maggiori per i nuclei con meno risorse.
Sono cifre diverse perché misurano cose diverse (persone potenzialmente interessate, veicoli, famiglie) e non vanno presentate come equivalenti.
Quali auto possono rientrare
La soglia degli 80 kW interessa soprattutto citycar, utilitarie e alcune compatte. Esistono versioni entro il limite, per esempio, di Fiat Pandina, Dacia Sandero, Citroën C3, Renault Clio, Peugeot 208, Opel Corsa, Hyundai i20, Lancia Ypsilon, Volkswagen Polo, Seat Ibiza e Jeep Avenger 1.2 Turbo da 74 kW. L’elenco è indicativo: va verificata la singola versione. Non tutte le versioni di un modello sono esenti.

Flotte aziendali, leasing e noleggio: cosa devono sapere i fleet manager
Per le flotte il punto decisivo non è soltanto «80 kW sì/no», ma «chi è il soggetto passivo della tassa?». L’esenzione 2027 è riservata alle persone fisiche. Una vettura intestata a una società, anche se sotto gli 80 kW, non ne beneficia. Lo stesso vale se l’auto è assegnata a un dipendente o se l’azienda paga il canone: questo non trasforma la società in una persona fisica.
| Situazione | Esenzione 2027? | Perché |
|---|---|---|
| Auto di proprietà della società | No | Il soggetto passivo è una persona giuridica |
| Auto aziendale assegnata a un dipendente | No | La vettura resta intestata alla società |
| Leasing intestato a una società | No | L’utilizzatore in leasing è la società |
| Leasing intestato a una persona fisica | In linea di principio sì | L’utilizzatore è il soggetto passivo; servono gli altri requisiti |
| NLT intestato a una società | No | Requisito della persona fisica non soddisfatto |
| NLT intestato a una persona fisica | In linea di principio sì | L’utilizzatore è il soggetto passivo; servono gli altri requisiti |
| Professionisti e ditte individuali | Da verificare | Sono persone fisiche, ma attendere conferme applicative sui veicoli usati nell’attività |
Una cautela sul linguaggio: nelle prime ore dopo il Consiglio dei ministri parte della stampa di settore aveva descritto leasing e noleggio come esclusi. La lettura che oggi prevale, basata sul fatto che la tassa grava sull’utilizzatore, è che la persona fisica con un contratto a proprio nome possa beneficiare dell’esenzione. In assenza di una circolare, resta prudente parlare di «in linea di principio».
Leasing e noleggio a lungo termine
Nel leasing il soggetto tenuto al pagamento della tassa è l’utilizzatore. Nel noleggio a lungo termine senza conducente, dal 2020 l’utilizzatore è soggetto passivo, mentre la società di noleggio può avere una responsabilità solidale in alcuni casi di pagamento cumulativo.
Dal 1° gennaio 2027 cambia anche il piano amministrativo. Secondo il decreto legislativo 7 agosto 2026, n. 147, per i contratti di NLT interessati la soggettività dell’utilizzatore è collegata al contratto annotato al PRA. La nuova disciplina riguarda i contratti stipulati dal 1° gennaio 2027, quelli precedenti prorogati o rinnovati con decorrenza successiva al 31 dicembre 2026 e quelli stipulati prima del 2027 la cui esecuzione inizia dal 1° gennaio 2027. Nei fatti, per le flotte la corretta annotazione al PRA diventa ancora più importante per individuare chi paga e a quale Regione.
Il canone non scende per legge
L’esenzione fiscale non dà automaticamente diritto a ridurre il canone di leasing o noleggio, che è composto da molte voci (valore del veicolo, durata, percorrenza, valore residuo, manutenzione, assicurazione, servizi, fiscalità). Per i contratti già firmati vanno controllate le clausole sul bollo, chi lo sostiene materialmente e come si gestisce un cambio normativo. Il caso più delicato è il full service, dove il bollo può essere incluso nel servizio e pagato dalla società di noleggio pur restando individuato il soggetto passivo: l’effetto sul canone dipende da contratto e fatturazione. Per i nuovi contratti, invece, gli operatori potranno incorporare il nuovo regime fiscale nelle offerte.
Cosa fare adesso: checklist per le flotte
- Mappare i veicoli per intestatario: società, persone fisiche, dipendenti con contratti a proprio nome.
- Verificare la potenza in kW alla voce P.2 per i veicoli intestati a persone fisiche, in particolare per le ibride.
- Controllare i contratti NLT e leasing: chi è l’utilizzatore, come è gestito il bollo, se è un full service.
- Verificare l’annotazione al PRA dei contratti di noleggio, soprattutto per quelli nuovi o rinnovati dal 2027.
- Non promettere riduzioni di canone ai clienti o ai dipendenti prima di aver letto le clausole.
- Seguire l’iter: conversione del decreto entro il 16 novembre, legge di Bilancio entro fine anno, istruzioni applicative.
Dal 2028 cambiano le scadenze del bollo
Il decreto legislativo n. 147/2026 contiene una novità strutturale distinta dall’esenzione. Dal 1° gennaio 2028, per i nuovi veicoli la tassa sarà collegata al mese di immatricolazione: il periodo d’imposta sarà di dodici mesi dal mese di immatricolazione, il primo pagamento andrà fatto entro l’ultimo giorno del mese successivo e i successivi entro l’ultimo giorno del mese di immatricolazione. Per i veicoli già immatricolati al 31 dicembre 2027 restano in generale le scadenze attuali, salvo modifiche delle singole Regioni.
Il superbollo resta
Il superbollo, l’addizionale erariale sulle auto oltre 185 kW, non viene toccato dalla misura sugli 80 kW. Il decreto legislativo n. 147/2026 precisa inoltre che, dal 1° gennaio 2027, eventuali esenzioni del bollo decise dalle Regioni non comportano automaticamente l’esenzione dal superbollo: contano solo quelle previste dalla normativa statale.
Sintesi
Per il 2027 l’esenzione è già prevista da un decreto in vigore, ma ancora da convertire. Dopo il 2027 dipende dalla legge di Bilancio, che il Governo ha presentato in versione strutturale ma che non è ancora stata approvata. Per i privati la regola è semplice: un veicolo, fino a 80 kW, assicurato, intestato a una persona fisica. Per le aziende, la domanda è sempre la stessa: chi risulta soggetto passivo del bollo?