

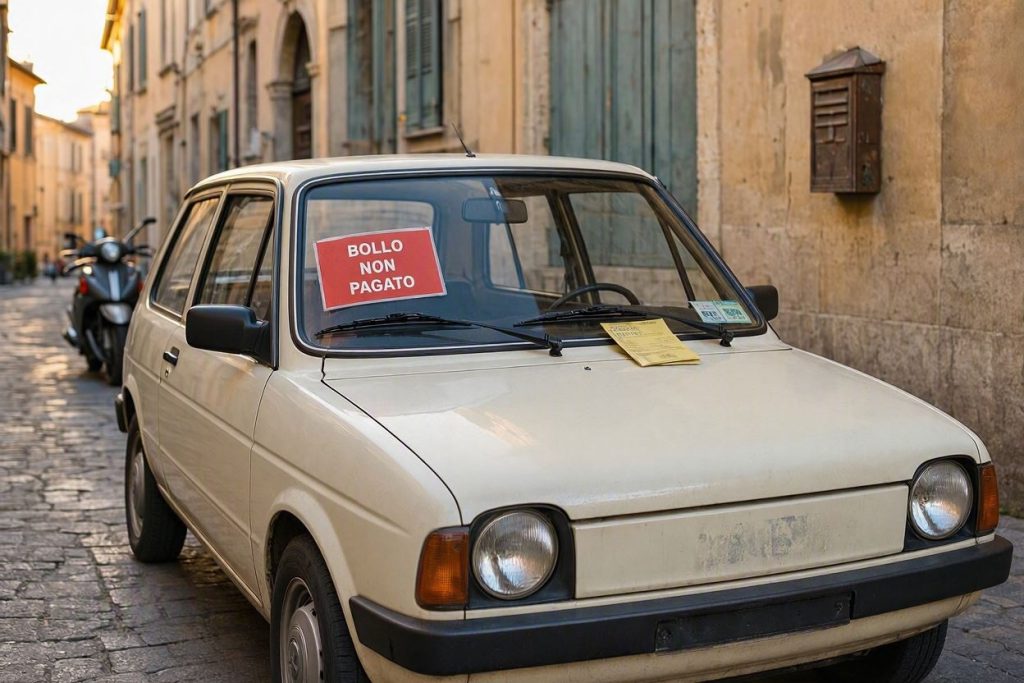
Il bollo auto è una delle spese ricorrenti legate al possesso di un veicolo. Può però capitare di dimenticare una scadenza o di non accorgersi di un mancato pagamento. In questi casi, la domanda più frequente è semplice: dopo quanto tempo il bollo non pagato va in prescrizione?
La regola generale prevede un termine di tre anni, ma il calcolo non parte semplicemente dal giorno in cui il bollo sarebbe dovuto essere pagato. È necessario considerare l’anno di riferimento della tassa e, soprattutto, verificare se nel frattempo siano stati notificati atti che hanno interrotto la prescrizione.
Prescrizione del bollo: come si calcolano i tre anni
La disciplina della tassa automobilistica stabilisce che il diritto al recupero del tributo si prescrive con il decorso del terzo anno successivo a quello in cui il pagamento avrebbe dovuto essere effettuato.
Questo significa che bisogna prestare attenzione all’anno al quale si riferisce il bollo.
Per esempio, se il pagamento era dovuto nel 2023, in assenza di notifiche o altri atti validi che interrompano il termine, la prescrizione matura alla fine del 2026. Dal 1° gennaio 2027, quindi, il tributo può considerarsi prescritto.
Non è dunque sufficiente contare 36 mesi a partire dalla data esatta della scadenza: il meccanismo previsto dalla normativa prende come riferimento l’anno in cui il pagamento doveva essere effettuato.
Attenzione alle notifiche
Il punto più importante riguarda gli eventuali atti ricevuti dall’automobilista.
La prescrizione, infatti, può essere interrotta da un atto con il quale l’amministrazione o il soggetto incaricato della riscossione esercita il proprio diritto di recuperare il credito. Quando ciò avviene, il periodo di prescrizione ricomincia a decorrere.
Di conseguenza, non basta sapere che un bollo risale a diversi anni fa per stabilire automaticamente che il debito sia ormai prescritto.
Un esempio: un bollo relativo al 2022 potrebbe sembrare prescritto alla fine del 2025, ma se nel frattempo è stato regolarmente notificato un avviso di accertamento, il conteggio deve essere ricostruito considerando quell’atto.
Avviso, cartella e intimazione: perché le date sono decisive
Quando arriva una richiesta di pagamento per un vecchio bollo, la prima cosa da fare è ricostruire la cronologia della posizione.
Bisogna quindi verificare:
• l’anno al quale si riferisce il bollo;
• la scadenza originaria del pagamento;
• eventuali avvisi di accertamento;
• eventuali cartelle di pagamento;
• intimazioni o altri atti notificati;
• la data nella quale ciascun atto è stato ricevuto.
È proprio la sequenza temporale a permettere di capire se il termine sia effettivamente trascorso oppure se sia stato interrotto e abbia quindi iniziato nuovamente a decorrere.
Non tutte le Regioni applicano necessariamente la stessa disciplina temporale
Un ulteriore elemento da considerare è il territorio di riferimento. La tassa automobilistica è infatti gestita a livello regionale e possono esistere specificità nella disciplina applicabile.
Un caso particolare è quello del Piemonte: secondo le indicazioni riportate dalla Regione, il termine triennale riguarda le annualità dal 2023 in avanti, mentre per le annualità precedenti viene indicato un termine di cinque anni.
Per questo motivo, davanti a una richiesta relativa a un vecchio bollo, è sempre opportuno verificare la normativa e le indicazioni dell’ente competente per la propria Regione.
Cosa fare se si riceve avviso
Ricevere una cartella o un avviso non significa necessariamente che il tributo sia ancora esigibile, ma nemmeno che sia automaticamente prescritto.
La verifica deve partire dalla documentazione disponibile e dalle date di notifica. Se ritiene che il termine sia già decorso, il contribuente può far valere la prescrizione nelle modalità previste per quello specifico atto e dalla procedura applicabile.
Per la maggior parte dei casi, il bollo auto non pagato è soggetto a prescrizione triennale. Un bollo dovuto nel 2023, per esempio, può prescriversi alla fine del 2026 se nel frattempo non sono intervenuti atti validi a interrompere il termine. Una notifica effettuata durante il periodo di prescrizione può di considerare estinto un vec però far ripartire il conteggio.
Prima di considerare estinto un vecchio bollo, quindi, è fondamentale controllare la storia delle notifiche e la disciplina prevista nella Regione interessata.
