


QuindiIl business travel tedesco si sta stabilizzando, ma non torna ai vecchi schemi. È la fotografia scattata dal VDR Sentiment Barometer di ottobre 2026, il sondaggio del Verband Deutsches Reisemanagement (VDR), l’associazione tedesca del travel management, condotto dal 2 al 14 ottobre su 89 aziende.
I dati, appena diffusi, arrivano ora anche in Italia e, messi accanto alle rilevazioni europee e globali, raccontano una storia che riguarda da vicino anche il nostro mercato: si spende di più, si viaggia poco di più e ogni trasferta deve dimostrare di valere l’investimento.
Aspettative BT: più stabilità che slancio
Per i prossimi dodici mesi il 40,4% delle aziende intervistate prevede un volume di viaggi invariato, il 37,1% ne attende di più e il 21,3% di meno; l’1,1% non è in grado di valutare. Sul fronte dei budget il quadro è simile: il 37,1% si aspetta risorse stabili, il 36,0% in aumento, il 25,8% in calo.
Il dato acquista significato se messo nella sequenza dell’anno. A gennaio-febbraio la VDR Business Travel Analysis 2026, su 800 aziende, registrava un 62% di imprese che prevedevano più viaggi e appena un 4% che ne prevedeva meno.
Quindi, a maggio il Sentiment Barometer, su 78 aziende, mostrava un clima molto più incerto: 39,7% più viaggi, 28,2% stabilità, 32,1% meno viaggi, con il 43,6% delle imprese che dichiarava di essere diventato più prudente rispetto all’inizio dell’anno. A ottobre la quota di chi si aspetta più viaggi è sostanzialmente la stessa di primavera (37,1% contro 39,7%), ma i pessimisti scendono dal 32,1% al 21,3% e a crescere è soprattutto chi prevede stabilità, dal 28,2% al 40,4%.
VDR precisa che si tratta di tre rilevazioni distinte, con campioni, domande e periodi di riferimento diversi, da non leggere come una serie storica direttamente confrontabile. La direzione, però, è chiara: le forti attese di crescita di inizio anno non sono tornate, ma l’incertezza della primavera si è attenuata.

Cosa frena i viaggi d’affari: budget e costi in testa
Tra i fattori che oggi limitano le trasferte, le aziende indicano:
- budget limitati o requisiti interni di risparmio: 57,3%
- costi elevati di viaggio e mobilità: 48,3%
- incertezza geopolitica: 38,2%
- alternative digitali agli incontri di persona: 24,7%
- rischi per la sicurezza e duty of care: 13,5%
Sono dunque le pressioni sui costi, più che la concorrenza delle riunioni virtuali, a pesare sulle decisioni di viaggio.
Costo e valore: i criteri che guadagnano peso
Rispetto al 2025 sono diventati più importanti nelle decisioni di viaggio i costi (60,7%), lo scopo di business o il valore atteso della trasferta (44,9%), sicurezza e duty of care (31,5%), tempi ed efficienza del viaggio (21,3%) e la disponibilità di riunioni virtuali come alternativa (21,3%).
La lettura VDR è che disciplina dei costi e valore di business non si escludono: la prima resta centrale, ma il secondo pesa sempre di più.
Per cosa si viaggia: progetti, clienti, nuovo business
I motivi di viaggio più importanti, secondo le aziende interpellate (risposte multiple), sono il lavoro di progetto e la collaborazione con i partner (58,4%), gli incontri con i clienti e la fidelizzazione (49,4%) e lo sviluppo di nuovo business e l’espansione sui mercati (48,3%). Seguono assistenza, installazione e attività operative in loco (39,3%), collaborazione interna e leadership (31,5%) e fiere, conferenze ed eventi (25,8%). In fondo alla lista la formazione e lo scambio di conoscenze, indicati dal 7,9%.

Più della metà delle aziende viaggia in modo più selettivo
Rispetto al 2025 il 19,1% delle aziende dichiara una gestione dei viaggi decisamente più mirata o selettiva e un ulteriore 36,0% una gestione un po’ più mirata: in totale il 55,1%. Il 36,0% non vede cambiamenti o ne vede pochi, il 3,4% parla di una gestione meno intensiva.
Le 28 risposte alla domanda aperta su che cosa sia cambiato di più nella pianificazione dei viaggi nel 2026 offrono qualche esempio concreto: processi di approvazione più severi, travel policy riviste, un esame più attento del rapporto tra costi e benefici prima di ogni trasferta, una distinzione più netta tra viaggi interni e viaggi per i clienti, la digitalizzazione di prenotazione e autorizzazioni, maggiore attenzione a sicurezza e incertezza geopolitica. Sono però indicazioni qualitative, che non dicono quanto queste misure siano diffuse.
Per VDR la domanda chiave non è più soltanto quanto viaggiano le aziende, ma dove la presenza di persona crea un valore sufficiente a giustificare l’investimento: una prospettiva che, secondo l’associazione, rafforza il ruolo del travel management nell’allineare costi, priorità di business, rischio e mobilità responsabile.
Come leggere i dati del Business Travel 2026
Il campione è ridotto e sbilanciato verso le grandi imprese: l’80,9% dei rispondenti rappresenta aziende con più di 1.500 dipendenti e quasi la metà dichiara una spesa annua per viaggi d’affari superiore a 10 milioni di euro. Sono ben rappresentati manifattura, automotive, chimica e farmaceutica, logistica, trasporti, aviazione e aerospazio. Il VDR sottolinea che i risultati riflettono le valutazioni delle aziende partecipanti e non sono rappresentativi dell’economia tedesca nel suo insieme. Le percentuali sono arrotondate e, per le domande a risposta multipla, la somma può superare il 100%.
L’Europa e il mondo: fiducia in risalita, spesa più veloce dei viaggi
Il segnale che arriva dalla Germania non è isolato. Il sondaggio di settembre della Global Business Travel Association (GBTA), condotto dal 27 agosto al 9 settembre su 604 professionisti in tutto il mondo, mostra il 63% degli operatori ottimista sui prossimi dodici mesi, contro il 41% di aprile; i pessimisti scendono dal 24% al 7%.
L’Europa è la regione con il rimbalzo più netto. Ad aprile era l’unica in cui i pessimisti superavano gli ottimisti (38% contro 21%); a settembre gli ottimisti sono il 55% e i pessimisti l’11%, anche se l’ottimismo europeo resta sotto la media globale.
Tra i buyer europei il 65% si aspetta una spesa per viaggi in crescita, la quota più alta tra le regioni (56% la media mondiale dei buyer), e il 47% prevede più trasferte all’interno dell’Europa. Tra chi attende più viaggi verso l’Europa, i motori principali sono la crescita del business (60%), gli incontri con i clienti (57%) e la collaborazione interna (47%): temi molto vicini a quelli emersi dal barometro tedesco.
La preoccupazione geopolitica è però più alta qui che altrove: la indica il 60% dei buyer europei e il 69% di fornitori e travel management company della regione. Il Medio Oriente ha le prospettive peggiori: il 34% dei buyer prevede meno viaggi verso l’area, contro il 14% che ne prevede di più.
Sul piano dei numeri, il Business Travel Index 2026 di GBTA stima la spesa mondiale in 1,71 trilioni di dollari (+7,2%) a fronte di circa 1,84 miliardi di viaggi (+1,3%): il divario riflette soprattutto l’aumento dei prezzi. Il costo medio di un biglietto aereo dovrebbe salire a 756 dollari (+4,7%), la tariffa media giornaliera degli hotel a 168 dollari (+3,7%).
L’Europa pesa circa 600 milioni di trasferte, in crescita di appena lo 0,7%, e circa 453 miliardi di dollari di spesa, il 27% del totale mondiale. Come sintetizza la CEO di GBTA Suzanne Neufang, le aziende non hanno smesso di viaggiare, ma sono più selettive e attente alla produttività.
I viaggi d’affari in Italia
Secondo il Business Travel Index di GBTA, presentato a Milano alla GBTA Conference del 1° ottobre, l’Italia è il nono mercato mondiale per spesa in viaggi d’affari e il quarto in Europa: 44,4 miliardi di dollari (circa 38,2 miliardi di euro) nel 2026, il 7% in più rispetto al 2025, con una crescita attesa in rallentamento (+3,6%) nel 2027. La Germania, terzo mercato al mondo con 89,7 miliardi di dollari, vale circa il doppio.
Milano è l’unica città italiana tra le 25 analizzate dallo studio GBTA sull’impatto economico dei viaggi d’affari: 5,63 miliardi di dollari di attività economica generata e 26.765 posti di lavoro sostenuti.
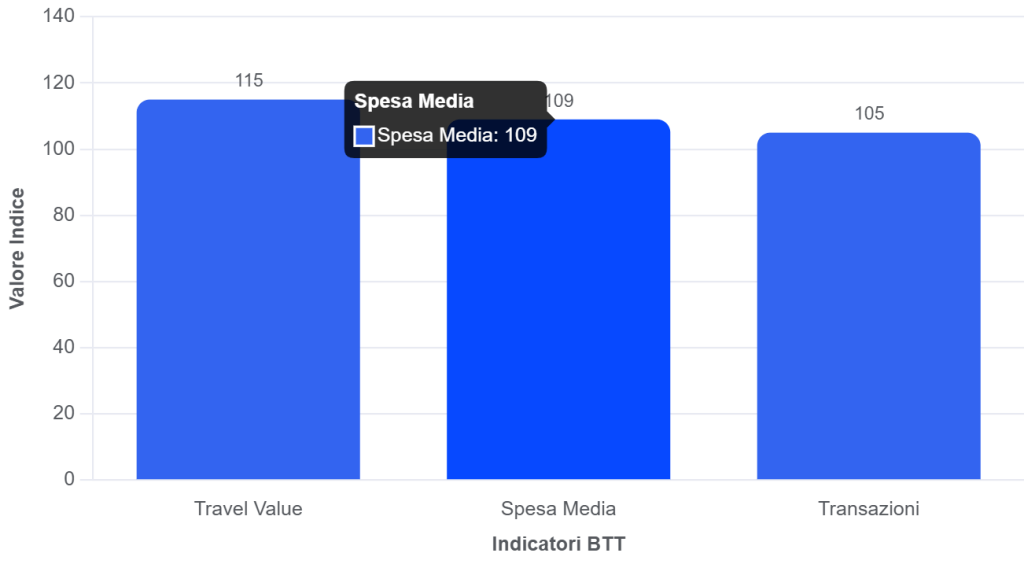
Per capire come si muove la domanda durante l’anno, l’indicatore più seguito in Italia è il Business Travel Trend (BTT) di Uvet GBT. È un indice con base 2023 = 100, costruito su un campione di aziende clienti di Uvet GBT: fotografa una parte del mercato, non il mercato intero. Il 2026 è stato un anno a strappi. A marzo il conflitto in Iran ha fatto calare del 26% il valore dei viaggi aerei intercontinentali nelle prime due settimane del mese; ad aprile l’indice del valore globale è rimbalzato a 137, per ricadere a 97 a maggio. Il primo semestre si è chiuso a 113 (106 nello stesso periodo del 2025) e a settembre l’indice è salito a 121, 20 punti sopra agosto e 5 sopra settembre 2025.
Il dato più interessante è nella composizione. Nei primi nove mesi il valore globale è a 115 (+6 punti sul 2025) e la spesa media a 109 (+4). Mentre il numero di transazioni, il termometro dei volumi, si ferma a 105, appena un punto sopra l’anno scorso. Tradotto: le aziende italiane viaggiano più o meno con la stessa frequenza del 2025, ma ogni trasferta costa di più. A settembre trainano il trasporto aereo (valore 124) e l’hotellerie (122, con la spesa media più alta tra i comparti, 115), mentre ferrovia (111) e noleggio auto (105) restano più indietro.
Tre mercati, una stessa lezione
Germania, Europa e Italia descrivono la stessa fase: la fiducia è tornata dopo lo scossone della primavera, ma la crescita è fatta più di prezzi che di viaggi, e le aziende guardano ogni singolo spostamento con la lente del ritorno atteso. Per chi gestisce i viaggi in azienda la domanda cambia: non più soltanto quanto costa una trasferta, ma che cosa produce. Restano aperti i fattori di rischio, dalla geopolitica ai prezzi di carburante e servizi; e per il 2027 GBTA prevede prezzi in moderazione ma una spesa mondiale in crescita più lenta (+5,8%).
Nei prossimi giorni su Missionline, due nuoivi approfondimenti dedicati all’intelligenza artificiale nel business travel europeo e ai certificati obbligatori, richiesti dall’Unione.
