

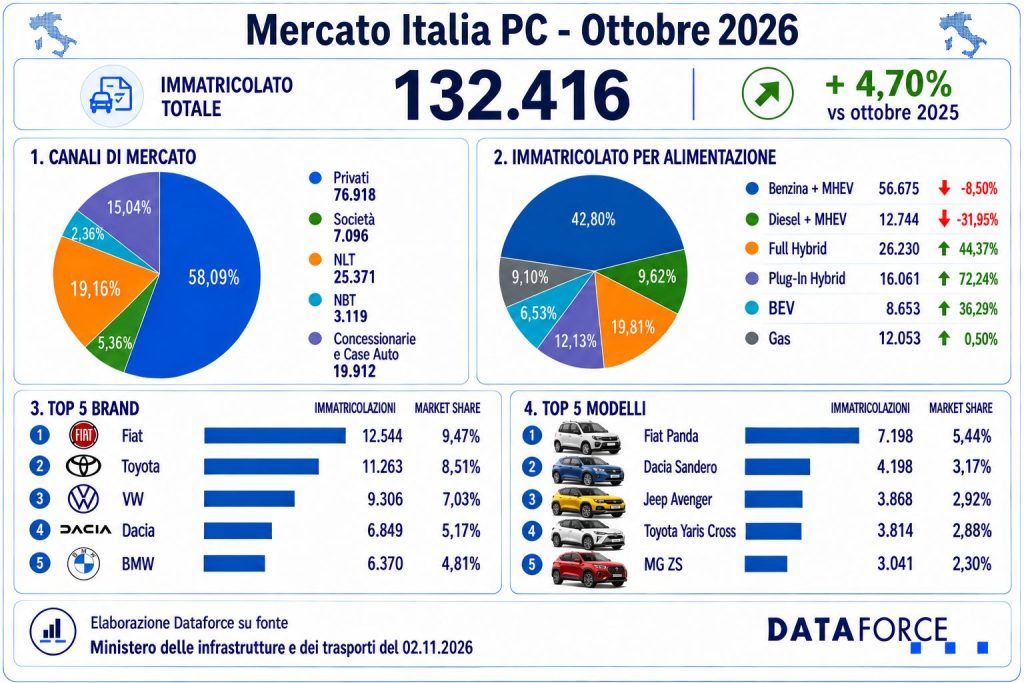
A ottobre 2026, le auto chiudono a 132.416 immatricolazioni (+4,7%), nonostante un giorno lavorativo in meno (22 contro 23). Gli LCV scendono a 14.840 (-10,5%). Da gennaio sono a -6,3%, con oltre 140.000 unità e quasi 10.000 in meno del 2025. Solo agosto è stato positivo.
Cosa c’è dietro il +4,7% del mercato auto Italia
Il risultato è buono, ma non tutto è domanda reale. I privati crescono davvero (+5,8%, 58,1% del mercato), e da inizio anno sono il canale che cresce di più dopo il noleggio a breve. Il risultato complessivo però è sostenuto anche da due canali che i costruttori usano per raggiungere i budget di volume: auto-immatricolazioni (+12,8%, quasi 20.000 auto, 15% del mercato) e noleggio a breve termine (+91,1%).
Un altro segnale: il 39% delle auto è stato targato negli ultimi tre giorni lavorativi del mese. BYD è arrivata al 61,6%, Hyundai, Opel e Citroen al 57,1%.
Flotte e B2B: i punti meno evidenti
- Noleggio a lungo termine (-6%). Il calo è dovuto interamente ai captive (-26,6%), mentre i generalisti Top crescono del 6,4%. Da gennaio il canale è a -1,2%, contro un 2025 eccellente, quindi non è un crollo. Pesa il 19,2% del mercato (oltre il 21% nel cumulato). Le marche più dipendenti sono Cupra (47%), Audi (43,4%) e BMW (39,6%).
- Noleggio a breve termine (+91,1%). Ad ottobre vale solo il 2,4% del mercato, quindi la percentuale poggia su una base piccola. Da inizio anno però ha targato quasi 107.000 auto (+37,6%). Dataforce avverte che più immatricolazioni non significano una crescita pari della domanda finale di noleggio: è anche uno strumento dei costruttori. MG è la più esposta tra le Top 25 (24,4%).
- Auto-immatricolazioni. La quota a uso noleggio di concessionarie e Case cresce molto più di quella a uso proprio (+41,7% contro +9,3%). Le marche più esposte sono Citroen (37,7%), Opel (30,8%), BYD (30,3%) e MG (26,4%).
- Vendite dirette alle aziende (-5,4%). Sono circa 400 auto in meno, su un canale che vale il 5,4% del mercato. Mercedes è la più esposta (17,6%).
LCV: la crisi è nel noleggio
Il noleggio a lungo termine crolla (-32,5%), le vendite dirette alle società calano del 3,7% e ditte, artigiani e professionisti del 7,7%. Noleggio a breve (+53,7%) e auto-immatricolazioni (+57,4%) crescono, ma non compensano.
Il gasolio cala del 15,8% ma resta vicino all’80%. I BEV salgono del 35%, ma sono solo 776 veicoli (5,2%). Fiat resta prima (-20%), davanti a Ford (-20,9%).
Alimentazioni e marchi
Gli italiani scelgono le ibride, non l’elettrico: full e plug-in arrivano al 32% del mercato (10 punti in più dell’anno scorso), le BEV restano al 6,5% (8% nel cumulato). Benzina al 42,8%, diesel sotto il 10%.
Fiat frena: +5,4% dopo mesi tra +20% e +44%. BYD cresce del 221% e sale al settimo posto. Stellantis scende al 24,4% di quota, circa 4 punti in meno rispetto a settembre.
Previsioni
Per il 2026 Dataforce stima 1.650.000 auto (+7,4%) e 170.000 LCV (-5,1%, con il noleggio a lungo termine a -15,4%). Per i canali auto:
- privati: 900.000 (+8,2%)
- noleggio a lungo termine: 303.000 (+4,6%)
- noleggio a breve termine: 157.000 (+20,8%)
- auto-immatricolazioni: 204.000 (+2%)
- vendite dirette: 86.000 (+1,6%)
Le prime stime 2027 indicano un lieve calo: 1.630.000 auto e 165.000 LCV.
La lettura di Dataforce
Per Salvatore Saladino, per capire la salute del mercato bisogna distinguere la domanda reale dalle immatricolazioni generate per raggiungere obiettivi di volume e quota. Da quest’anno, inoltre, i dati includono le importazioni senza targa, da tenere a mente nei confronti con il passato.
