
L’ecosistema europeo del trasporto merci a zero emissioni accelera in modo decisivo. I principali protagonisti dell’automotive e del comparto energetico — tra cui Volvo Group, Daimler Truck, Toyota Motor Corporation, Bosch, Air Liquide, TotalEnergies, TEAL Mobility e MB Energy — hanno unito le forze per promuovere la diffusione su scala industriale dei camion a idrogeno in Europa entro il 2030.
L’intesa segna una svolta storica poiché per la prima volta si mette a sistema l’intera catena del valore della mobilità a idrogeno. Partendo dal progetto pilota e dal quadro normativo della Germania, l’obiettivo prioritario è ora replicare questo modello nell’intero Continente attraverso il supporto strategico dei singoli Governi nazionali e della Commissione Europea.
Idrogeno ed elettrico a batteria: la combinazione vincente per le flotte
La visione condivisa dai leader di settore è chiara: per centrare i target di decarbonizzazione stabiliti dall’Unione Europea, l’idrogeno non si contrappone all’elettrico a batteria, ma ne rappresenta l’integrazione naturale.
Se i veicoli elettrici a batteria (BEV) si confermano ideali sulle tratte a breve e media percorrenza, le tecnologie basate sulle celle a combustibile e sui motori a combustione di idrogeno permettono di superare le criticità storiche della logistica pesante sulle lunghe distanze. Questa soluzione garantisce infatti un’elevata autonomia di percorrenza e preserva un’alta capacità di carico utile. A questi elementi si aggiungono tempi di rifornimento rapidi del tutto equiparabili a quelli del diesel e la massima flessibilità operativa necessaria per coprire le tratte internazionali più impegnative.
Gli investimenti dei costruttori: la roadmap al 2030
I principali costruttori e sviluppatori tecnologici hanno confermato piani di investimento e tappe di lancio molto stringenti per i veicoli commerciali e industriali a zero emissioni.
Daimler Truck, dopo aver già registrato quasi 600.000 chilometri percorsi dai propri clienti su veicoli a celle a combustibile, introdurrà una prima flotta pilota di 100 camion a idrogeno di nuova generazione entro la fine del 2026. Parallelamente, già dal prossimo anno debutteranno i primi mezzi equipaggiati con motore a combustione interna a idrogeno, per un investimento complessivo da parte dell’azienda che raggiungerà circa tre miliardi di euro entro il termine del decennio.
Allo stesso tempo, Volvo Group sta ampliando significativamente la propria offerta investendo risorse ingenti sia sui camion a celle a combustibile (FCEV) sia sui motori a combustione a idrogeno (H2-ICE), con l’obiettivo di lanciarli sul mercato entro il 2030.
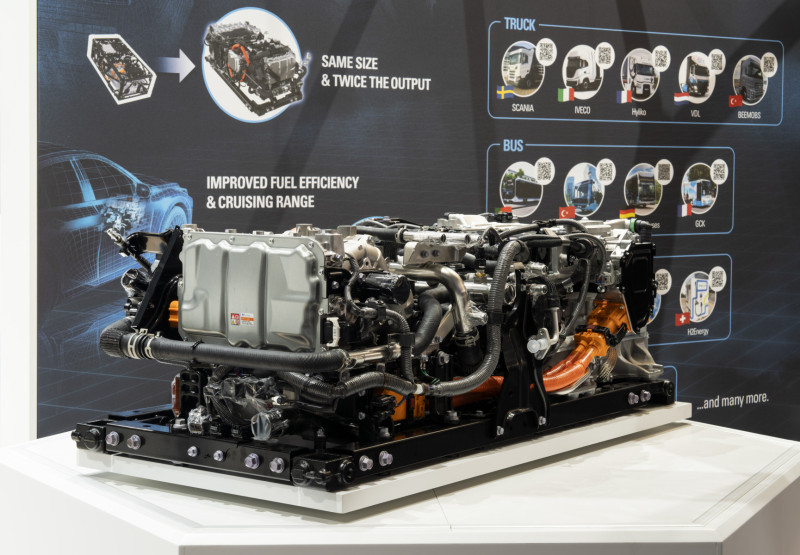
In questo scenario si inserisce anche Toyota, che partecipa all’alleanza come partner tecnologico mettendo in campo oltre trent’anni di esperienza nello sviluppo e nella fornitura di moduli fuel cell.
Infine, Bosch fornisce componenti strategici per i sistemi a idrogeno gassoso — già testati per oltre 30 milioni di chilometri su strada — e sta sviluppando tecnologie all’avanguardia per l’erogazione sia ad idrogeno liquido che gassoso.
Infrastrutture di rifornimento: stazioni ad alta capacità per la logistica
La vera sfida per i Fleet Manager ovviamente riguarda la disponibilità e la capillare presenza delle stazioni di rifornimento per idrogeno sul territorio. Per superare questo ostacolo, Volvo Group e Daimler Truck stanno lavorando a stretto contatto con fornitori energetici di primo piano come Air Liquide, TotalEnergies, MB Energy e TEAL Mobility: la collaborazione tra questi attori punta a sviluppare reti di distribuzione avanzate capaci di servire fino a 100 camion al giorno per ciascuna stazione. Un’infrastruttura di questo tipo sfrutterà appieno la forte crescita della produzione industriale di idrogeno verde e rinnovabile, stimolata e resa sostenibile dalle direttive europee contenute nel quadro normativo RED III.
TCO e parità con il diesel: le leve operative per la transizione delle flotte
Affinché le aziende di trasporto e i responsabili delle flotte aziendali adottino concretamente i veicoli a idrogeno, il Total Cost of Ownership (TCO) deve diventare realmente competitivo rispetto ai carburanti tradizionali. Il modello industriale sviluppato in Germania individua tre leve operative prioritarie per raggiungere questo traguardo:
in primo luogo, è indispensabile ridurre il costo iniziale d’acquisto dei veicoli mediante incentivi dedicati e l’avvio rapido della produzione in serie.
In secondo luogo, occorre garantire un prezzo dell’idrogeno competitivo alla pompa, risultato che si può ottenere ottimizzando la filiera di approvvigionamento e introducendo meccanismi di penalizzazione sulle emissioni di gas serra dei carburanti fossili.
Infine, gioca un ruolo decisivo la previsione di agevolazioni operative concrete, come l’esenzione dai pedaggi autostradali per i mezzi a zero emissioni.
A dimostrazione del forte interesse da parte del settore logistico, le recenti domande presentate nell’ambito del programma di finanziamento pubblico NOW in Germania hanno superato ogni aspettativa, raccogliendo richieste per l’installazione di oltre 70 stazioni ad alta capacità e per l’immatricolazione di più di 800 camion a idrogeno.
L’appello alle istituzioni: verso il regolamento AFIR e l’armonizzazione UE
Per estendere con successo questi benefici al di fuori della Germania, la coalizione industriale rivolge un preciso appello alla Commissione Europea e ai singoli Governi nazionali affinché adottino misure strategiche e coordinate. È fondamentale, infatti, sincronizzare i finanziamenti destinati all’acquisto dei veicoli con quelli per la realizzazione delle stazioni di rifornimento, garantendo il pieno rispetto degli obiettivi prefissati dal regolamento AFIR (Alternative Fuels Infrastructure Regulation) sui carburanti alternativi.
Inoltre, si richiede un’armonizzazione su scala europea dei meccanismi di credito per i carburanti rinnovabili e degli incentivi sui pedaggi. Da ultimo, risulta essenziale ridurre congiuntamente il rischio di investimento lungo l’intera catena del valore, coprendo le fasi di produzione, liquefazione, distribuzione finale e gestione operativa delle flotte.
Questo approccio integrato rappresenta l’unica strada percorribile per garantire competitività alla logistica europea, rafforzare la resilienza energetica e ottenere una reale riduzione delle emissioni nel trasporto merci pesante.
