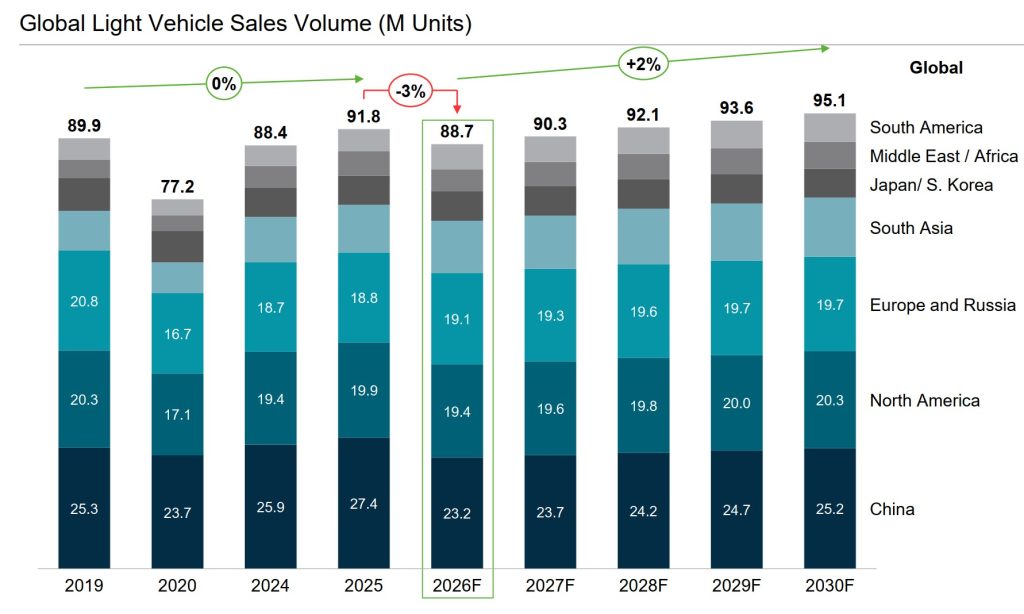
Il mercato mondiale dell’auto chiuderà il 2026 a 88,7 milioni di veicoli: il 3% in meno rispetto ai 91,8 milioni del 2025 e un livello inferiore anche a quello del 2019 (89,9 milioni). A trascinare il calo è la Cina, che perde il 15% e scende a 23,2 milioni di unità. Sono circa 4,2 milioni di veicoli in meno, più dell’intera flessione mondiale (circa 3,1 milioni): fuori dalla Cina, nel complesso, i volumi crescono ancora, seppure di poco.
Più disrupted di così..
Per comprendere le dinamiche, serve ricordare che, secondo l’AlixPartners Disruption Index 2026, l’automotive è tornato il settore più disrupted: il modello industriale che ha retto per decenni, è la tesi, non regge più.
Il filo che lega i dati è questo. La Cina compra meno e si serve sempre più da sola; il Nord America è chiuso da barriere doganali e da regole sui veicoli connessi; la capacità produttiva cinese in eccesso cerca sbocchi altrove. Per Dario Duse, EMEA leader Automotive di AlixPartners, il mercato europeo diventa «l’epicentro della battaglia per la conquista di volumi».
I numeri chiave del settore automotive oggi
-
Mercato mondiale 2026: 88,7 milioni di unità (-4%); 95,1 milioni attesi nel 2030 (+2% annuo).
-
Cina: -15% nel 2026; esportazioni a circa 10 milioni di unità (+41%), un quarto delle quali dirette in Europa (dato 2025).
-
Europa: mercato fermo intorno a 19 milioni di unità; quota dei marchi cinesi dal 12% del 2026 al 20% nel 2030.
-
Costruttori europei: margine EBITDA al 6,9% nel 2025, contro il 13,2% del 2021.
-
Costo: un’auto elettrica di marca cinese prodotta in Cina costa circa 20.000 dollari, un equivalente europeo 31.000 (-35%).
-
Impianti: 15 stabilimenti europei sotto il 60% di utilizzo, circa 2,5 milioni di unità di capacità in eccesso.
Quadro globale: il mercato si assesta più in basso
Dopo il 2026 AlixPartners prevede una ripresa lenta: +2% annuo fino al 2030, quando i volumi toccherebbero 95,1 milioni. Le aree si muovono in modo molto diverso:
- Cina: 23,2 milioni nel 2026 (-15%), 25,2 milioni nel 2030 (+2% annuo), quindi ancora sotto i 27,4 del 2025.
- Nord America: 19,4 milioni (-2%), poi +1% annuo.
- Europa e Russia: 19,1 milioni (+2%), poi +1% annuo.
- Sud America (+13%) e Asia meridionale (+10%) sono le aree più vivaci nel 2026; Medio Oriente e Africa cedono il 10% ma hanno la crescita media attesa più alta tra 2026 e 2030 (+5% annuo).
- Giappone e Corea: +1% nel 2026, poi un calo medio dell’1% annuo.
Sul crollo cinese pesano l’anticipo di acquisti avvenuto nel 2025 e il successivo contraccolpo, legati alla transizione degli incentivi, oltre alla fiducia debole delle famiglie, alla pressione sul mercato immobiliare e all’incertezza occupazionale. In più, le auto elettriche sostituiscono i modelli a combustione invece di ampliare la domanda totale. A sostegno restano gli incentivi nazionali alla sostituzione del veicolo e una pipeline di nuovi modelli, soprattutto elettrificati di marca cinese.
Cina: mercato in mano ai locali, capacità in eccesso, export record
I costruttori cinesi servono ormai la maggior parte del mercato interno: la loro quota passa dal 68% del 2025 al 76% nel 2030. A farne le spese sono i marchi stranieri, rimasti indietro sulle motorizzazioni a nuova energia (NEV): i modelli esteri non elettrificati valevano il 56% del mercato cinese nel 2020, scendono al 23% nel 2026 e al 15% nel 2030. I NEV di marchi cinesi arrivano al 50% del mercato nel 2026 (65% nel 2030), quelli di marchi esteri restano al 5%. Il paper nota che Volkswagen, BMW, Mercedes e Toyota hanno una quota NEV prossima allo zero rispetto al loro peso storico nei motori termici.
Intanto la capacità produttiva è cresciuta da 40 a 55 milioni di unità tra il 2019 e il 2025-2026, mentre l’utilizzo è sceso di circa 4 punti, a circa il 50%. Quindici milioni di capacità in più equivalgono a più della metà dell’intera capacità europea (28 milioni).
Il surplus prende la via dell’estero. Le esportazioni cinesi di veicoli nuovi (auto e veicoli commerciali) salgono a circa 10 milioni di unità nel 2026: +41%, cioè circa 3 milioni di unità in più dei 7,1 milioni del 2025 (5,9 nel 2024) e più del doppio di qualunque altro paese esportatore. Nel 2025 l’Europa è la prima destinazione con il 25% dei volumi, davanti al Medio Oriente (17%). Per motorizzazione, il 47% dell’export è ancora a combustione, il 31% elettrico puro, il 15% ibrido plug-in e il 7% ibrido; quasi metà dei volumi (48%) arriva da costruttori di Stato.
Non è solo un fenomeno europeo. I marchi cinesi passano dal 21% del mercato globale nel 2025 a circa il 30% nel 2030: dal 15% al 30% in Medio Oriente e Africa, dal 12% al 25% nel Sud-Est e Sud dell’Asia, dall’11% al 20% in America Latina, dal 45% al 55% nell’area CIS. Restano attorno all’1% in Nord America e in Giappone/Corea.
Europa: mercato fermo, composizione in movimento
In Europa il mercato è fermo intorno ai 19 milioni di unità: 19,1 nel 2026, 19,7 nel 2030, ancora sotto i 20,8 milioni del 2019. A cambiare è la composizione. Per paese d’origine del marchio, i costruttori europei scendono dal 62% del 2025 al 56% nel 2030, i giapponesi e coreani dal 19% al 16%, mentre i cinesi salgono dal 10% (12% nel 2026) al 20%. Le vendite di marchi cinesi passano da circa 2,3 a circa 3,8 milioni di unità; applicando le quote ai volumi, quelle dei marchi europei calano di circa 0,6 milioni.
I cinesi fanno affari in Europa anche con i dazi
I primi risultati sono già visibili. I marchi cinesi hanno raggiunto il 10,7% del mercato dell’Europa occidentale nel secondo trimestre 2026, contro poco meno del 6% di un anno prima, e circa il 15% nel Regno Unito, dove non si applicano dazi aggiuntivi.
I dazi UE sulle elettriche cinesi (oltre il 35%, sopra il 10% ordinario) non hanno frenato la crescita, ma ne hanno cambiato l’origine: SAIC, soggetta all’aliquota più alta, ha visto le vendite UE circa dimezzarsi dal picco del 2023; BYD, all’aliquota più bassa, le ha più che raddoppiate. Per AlixPartners i dazi hanno ridotto l’extra margine ottenibile in Europa, che resta però più alto di quello realizzabile in Cina.
La risposta dei costruttori cinesi è produrre sul posto. La loro capacità di assemblaggio fuori dalla Cina dovrebbe passare da 1,2 milioni di unità nel 2025 a circa 3,4 milioni nel 2030, con stabilimenti operativi o pianificati in Ungheria, Spagna, Regno Unito e Francia. Il paper cita Chery, in trattativa per produrre nello stabilimento Nissan di Sunderland il prossimo anno, e il memorandum d’intesa per una joint venture firmato quest’anno da Dongfeng e Stellantis. Entro tre-cinque anni la protezione dei dazi sarà molto più bassa.
La localizzazione ridurrà il vantaggio cinese sul lato assemblaggio (lavoro, logistica), non quello su batterie, materiali raffinati ed energia. Per gli impianti occidentali sottoutilizzati, si può pensare, è anche un’opportunità di migliore saturazione.
L’Italia dell’auto sarà cinese al 30%
La quota dei marchi cinesi è passata dallo 0,9% del 2022 al 2,1% del 2023, al 2,8% del 2024, al 6,0% del 2025; nel 2026, finora, è all’11,6%. Su base trimestrale si va dal 4,7% del primo trimestre 2025 al 12,7% del secondo trimestre 2026; il terzo trimestre 2026 (11,9%) segna il primo lieve calo rispetto al trimestre precedente, pur restando in crescita dell’89% sul terzo trimestre 2025 (6,3%).
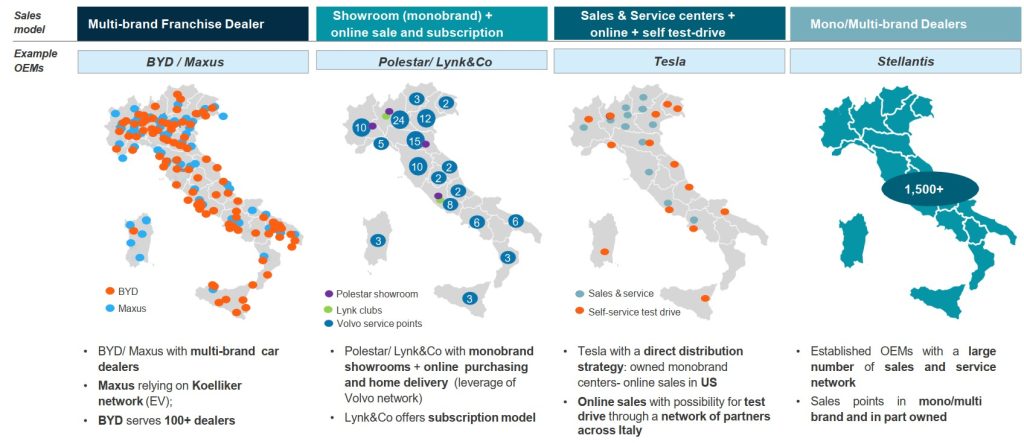
Per il 2030 la previsione è una quota cinese fra il 22% e il 30% (13% nel 2026), con i marchi europei dal 60% a una forbice del 50-60%, su un mercato di 1,8 milioni di unità (erano 2,1 milioni nel 2019). Sul fronte della rete, i nuovi arrivati puntano soprattutto sui punti vendita multimarca esistenti: BYD su oltre 100 concessionari, Maxus sulla rete Koelliker, Polestar e Lynk & Co su showroom monomarca e vendita online, Tesla sulla vendita diretta. Stellantis conta su oltre 1.500 punti vendita e assistenza.
Parigi 2026: concept da una parte, auto pronte dall’altra
Il Mondial de Paris ha ospitato 39 marchi: 16 europei (quattro gruppi: Stellantis, Volkswagen, Renault e Mercedes-Benz), 15 cinesi (nove gruppi), 5 giapponesi e coreani, 3 statunitensi. I marchi cinesi sono il 39% degli espositori ma valgono solo tra il 4% e il 16% delle immatricolazioni nei principali mercati europei, e diversi marchi occidentali importanti sono assenti. L’elenco mostra anche quanto i confini siano sfumati: Lotus, smart e Volvo sono marchi di origine europea controllati da Geely (smart è una joint venture con Mercedes-Benz), Leapmotor è in parte di Stellantis.
Gli europei hanno risposto con design e icone rinate: Alfa Romeo Cuorerosso, Citroën 2CV, DS F3EVER, Renault E-Space, Fiat Multiplay e Multiplina, Opel Astra STX, Peugeot RCZ ed E-T16, Alpine A310. Sono però tutti concept, come spiegato nel nostro articolo recente sul Salon 2026.
I cinesi portano invece veicoli pronti per la vendita e pensati per i clienti europei: la BYD Dolphin G DM-i è stata disegnata per l’Europa, la XPeng G9L sarà prodotta in Europa, lo stand Geely ruota attorno allo slogan «In Europe, more for Europe». Geely rivendica 40 anni di storia e 20 di radicamento europeo, dalla presenza allo IAA di Francoforte nel 2005 all’acquisizione di Volvo nel 2010, dalla joint venture smart con Mercedes-Benz del 2020 alla HORSE Powertrain con Renault del 2024.
Il messaggio è che non basta un’auto valida e a basso prezzo: va adattata alle esigenze europee e prodotta in Europa, e la partita si gioca ormai sull’esecuzione.
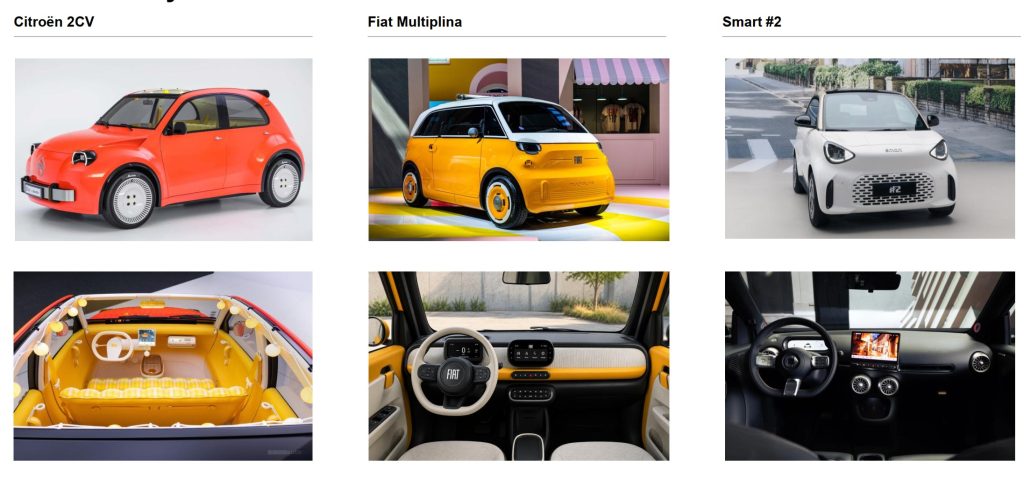
C’è anche un segmento in cui i concept europei parlano di accessibilità: Citroën 2CV, Fiat Multiplina e smart #2 sono presentate dalla stessa AlixPartners con una domanda aperta, cioè se il segmento A sia pronto a tornare in corsa per recuperare convenienza. Ne riparliamo più avanti, in questo articolo, perché il paper dà un’indicazione diversa sull’entry-level.
Margini sotto pressione: quattro forze, non un ciclo
Il margine EBITDA dei costruttori europei è sceso al 6,9% nel 2025 dal 13,2% del 2021. Per il paper non è una congiuntura, ma la somma di quattro forze che arrivano insieme: l’inflazione dei costi (materiali e dazi), che non si riesce a scaricare sui prezzi; costruttori cinesi con una base di costo inferiore del 35% che guadagnano quota; costi di raffinazione, riciclo ed energia per le batterie fuori dal controllo europeo; il conto del veicolo definito dal software, nell’ordine di miliardi di euro per ogni generazione di architettura.ù
I fornitori “guadagnano” più dei costruttori
I dazi sono costati ai primi 30 costruttori mondiali circa 1,2 punti di margine EBITDA nel 2025 (circa 30 miliardi di dollari): il margine del gruppo è del 7,8%, contro un 9,0% senza dazi. I primi 250 fornitori sono al 10,9%, e il divario di 3,1 punti con i costruttori è prossimo al massimo dal 2009 (4,2 punti).
Il dato aggregato nasconde differenze forti: i fornitori europei di powertrain hanno chiuso il 2025 con un EBIT del 3,2%, lontano da quel 10,9% di EBITDA (misure e perimetri diversi). Il margine EBIT trimestrale dei costruttori europei è inferiore di 4 punti rispetto al primo trimestre 2024 (-2,9 punti per le Americhe, +0,3 per la Cina): in Cina i margini sono rimasti stabili, ma su livelli già molto bassi, nell’ordine dell’1% secondo il grafico. Le coperture degli interessi sono scese a 9 volte per i costruttori e 5 per i fornitori, vicino ai livelli del 2008-2009: la finestra per affrontare i costi della trasformazione da una posizione di forza finanziaria si sta chiudendo più in fretta di quanto ipotizzino molte roadmap.
Restano gli asset: 13 milioni di occupati, oltre 450 miliardi di euro di ricavi annui, una delle ingegnerie più sofisticate al mondo. Ciò che manca, secondo AlixPartners, è la velocità di decisione e di esecuzione.
Il divario OCCIDENTE – CINA: costo, tempo, software
- Un’auto elettrica di marca cinese prodotta in Cina costa circa 20.000 dollari, un equivalente europeo 31.000: un divario del 35% che, secondo AlixPartners, nessun miglioramento operativo può chiudere senza scelte diverse su approvvigionamento delle batterie e architetture. Per Emanuele Cordone, di AlixPartners, «il vantaggio cinese sta nella filiera dei materiali, non solo nelle celle».
- Tempo di sviluppo. I costruttori cinesi impiegano circa 20 mesi (4 di concept, 8 di ingegneria, 8 di test) contro i 40 dei costruttori tradizionali (11, 14 e 15); il paper parla di cicli di programma di 24-30 mesi per i più veloci. I cicli di approvazione dei costruttori europei durano 6-12 settimane, contro iterazioni di 1-2 settimane dei nativi software.
- Rinnovo della gamma. Quota dei volumi 2025 generata in Cina da modelli lanciati o aggiornati negli ultimi tre anni: dal 52% al 100% per i sei costruttori cinesi analizzati, dal 22% al 34% per quelli tradizionali (per il paper Volkswagen 34%, Stellantis 24%, Hyundai-Kia 22%). La differenza, precisa la presentazione, riflette scelte di modello operativo, non fattori geografici.
- Intelligenza artificiale. In Cina il 44% degli intervistati ritiene che oltre metà delle future funzioni dei veicoli definiti dal software si baserà sull’AI, contro il 26-27% di Stati Uniti, Europa e Giappone/Corea; il 55% giudica la propria organizzazione a maturità alta nell’uso dell’AI per lo sviluppo (UE 39%, Giappone/Corea 40%, USA 31%). Il paper avverte che adottare questi strumenti senza cambiare diritti decisionali e processi di validazione trasforma un salto di velocità in un guadagno marginale.
Basta global car connesse (e forse era ora)
A questo si aggiunge la frammentazione normativa sul veicolo connesso. Negli Stati Uniti le regole BIS vietano dal model year 2027 software di connettività e guida automatizzata con legami cinesi o russi, e dal 2030 l’hardware di connettività equivalente; in Europa i regolamenti UNECE R155 e R156 (cybersicurezza e aggiornamenti software) sono condizione di omologazione, mentre GDPR e Data Act regolano dove risiedono i dati; in Cina i dati rilevanti devono restare sul territorio.
Nessuna soluzione soddisfa i tre regimi: per il paper di AlixPartners, è la fine della «global car», sostituita da tre piattaforme regionali.
Il vantaggio che al momento resta
La diffidenza verso i marchi cinesi è però, per AlixPartners e non solo, un vantaggio temporaneo da usare per rinnovare prodotto e offerta. Nella survey su 8.000 consumatori la quota di chi evita i marchi cinesi è del 51% negli Stati Uniti, 47% in Francia, 39% in Germania, 36% in Italia e nel Regno Unito (17% in Cina).
Il paper precisa che l’avversione è più debole tra i 18-34enni in Germania e negli Stati Uniti e che i vantaggi europei (marchio, rete di vendita e assistenza, vicinanza al cliente) sono più solidi nel premium; il segmento di volume è strutturalmente più vulnerabile. Un dato di prodotto: solo il 20% degli intervistati preferisce comandi prevalentemente touchscreen, contro il 33% che vuole un mix di comandi fisici e schermo e il 16% quasi solo pulsanti.
Elettrificazione: accelera, ma la filiera è altrove
Nel primo semestre 2026 la quota di auto elettriche pure sulle immatricolazioni (auto e veicoli commerciali leggeri) è del 25% in Francia, del 23% in Germania e nel Regno Unito, del 9% in Spagna e dell’8% in Italia. Gli ibridi plug-in valgono l’11% in Germania, il 13% nel Regno Unito, il 5% in Francia, il 12% in Spagna e il 9% in Italia, dove superano le elettriche pure: sommando le due motorizzazioni, l’Italia è salita da circa il 7% del 2024 a circa il 17%. A livello globale il paper stima che le motorizzazioni plug-in raggiungano il 37% delle vendite nel 2030.
Il problema irrisolto è la filiera. L’80-85% della capacità mondiale di raffinazione di materiali per catodi e batterie è fuori dall’Europa, l’elettricità industriale europea costa circa il doppio di quella cinese e, secondo AlixPartners, le materie prime di un’auto elettrica costano in Europa circa 2,2 volte quelle di un’auto a combustione.
Per questo, «localizzare le celle non basta»: senza materiali raffinati e riciclati il costo resta fuori dal controllo europeo. Tra i nodi irrisolti è indicata anche l’infrastruttura, e il paper vede in gestione termica, gestione dell’energia e ricarica il prossimo terreno di competizione: hardware e software di ricarica incidono sull’autonomia reale e sul valore residuo. I costi dell’energia, inoltre, variano molto da un paese europeo all’altro.
Anche sulle celle la questione si è spostata. La capacità installata nell’UE era già tecnicamente sufficiente per la domanda 2025 ma ha lavorato ben sotto il potenziale, perché la domanda era incerta, le rampe produttive difficili e le celle europee più care di quelle importate: il problema, nota il paper, non è più costruire gli impianti ma riempirli.
Il riciclo è l’unica vera nuova fonte di materiale localizzata in Europa; le soglie di contenuto riciclato del regolamento europeo sulle batterie lo rendono un obbligo commerciale, ma la capacità di trattamento della black mass e di recupero dei catodi è ben al di sotto di quanto quelle soglie richiederebbero.
Impianti automotive Europa: 15 stabilimenti in bilico
L’Europa ha una capacità produttiva stimata in 28 milioni di unità, invariata rispetto al 2019, ma l’utilizzo è sceso da circa il 70% a circa il 55%: 15 punti in meno, contro i circa 4 della Cina.
Quindici impianti lavorano sotto il 60% (con valori che partono da appena l’8%), per circa 2,5 milioni di unità di capacità in eccesso. Per il paper non è una flessione temporanea ma la conseguenza di una domanda che si sposta stabilmente su meno piattaforme, di specifica più alta, e quella capacità non resterà tutta inutilizzata: la domanda è chi la riempirà. Il riuso da parte di costruttori cinesi può assorbirne una quota; quanti dei 15 impianti troveranno una destinazione resta una questione aperta.

Auto usate: il mercato tiene bene con prezzi tra 16mila e 26mila euro
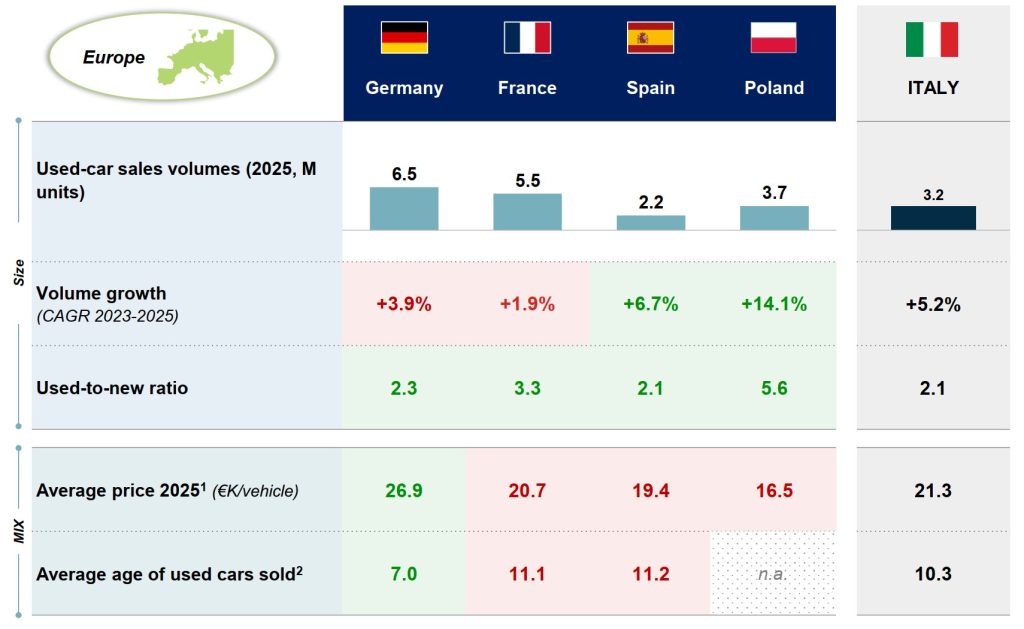
Mentre il nuovo fatica, l’usato guadagna terreno. L’indice «usato su nuovo», cioè le auto usate vendute per ogni auto nuova, in Europa è ormai sopra quota 2: le transazioni sull’usato sono il doppio delle nuove immatricolazioni. Nel 2025 vale 2,1 in Italia e in Spagna, 2,3 in Germania, 3,3 in Francia, 5,6 in Polonia. I volumi dell’usato sono 6,5 milioni in Germania, 5,5 in Francia, 3,7 in Polonia, 3,2 in Italia, 2,2 in Spagna; nel biennio 2023-2025 la crescita annua è stata del 14,1% in Polonia, 6,7% in Spagna, 5,2% in Italia, 3,9% in Germania, 1,9% in Francia. Il prezzo medio richiesto va dai 26.900 euro della Germania ai 16.500 della Polonia (21.300 in Italia), e in Italia si vendono usati più vecchi che in Germania (10,3 anni contro 7,0).
Le ragioni: prezzi del nuovo in aumento anche per il costo delle materie prime; salari che crescono (+2,1% nel 2026-27) meno dell’inflazione (+2,9% nel 2026); nessun incentivo sul nuovo; un parco circolante che invecchia. In Italia l’età media è salita da 11,4 anni nel 2019 a 13,0 nel 2025 (Spagna 14,6, Francia 11,5, Germania 10,6).
Per l’Italia AlixPartners stima un usato in crescita di circa il 2% annuo (circa 1% nello scenario basso, circa 3% in quello alto), a 3,6 milioni nel 2030 (forbice 3,4-3,8), contro circa l’1% del nuovo; l’indice resterebbe a 2,1 nello scenario base e potrebbe salire a 2,3 nello scenario favorevole. L’Italia non ha ancora la maturità di mercati vicini come la Francia, che ha superato da tempo quota 3.
Per Gianluca Di Loreto, Partner e Managing Director, è un’opportunità da cogliere, pur con i rischi, soprattutto per le reti: i concessionari che investono correttamente nell’usato ottengono margini interessanti con investimenti più contenuti e dipendono meno dalle oscillazioni del nuovo. Il paper aggiunge un effetto collaterale: un parco che invecchia (12,7 anni in media in Europa) frena il miglioramento ambientale, perché il modo più rapido di ridurre le emissioni è intervenire sui veicoli in circolazione.
Il manuale per gli anni Trenta: cinque decisioni
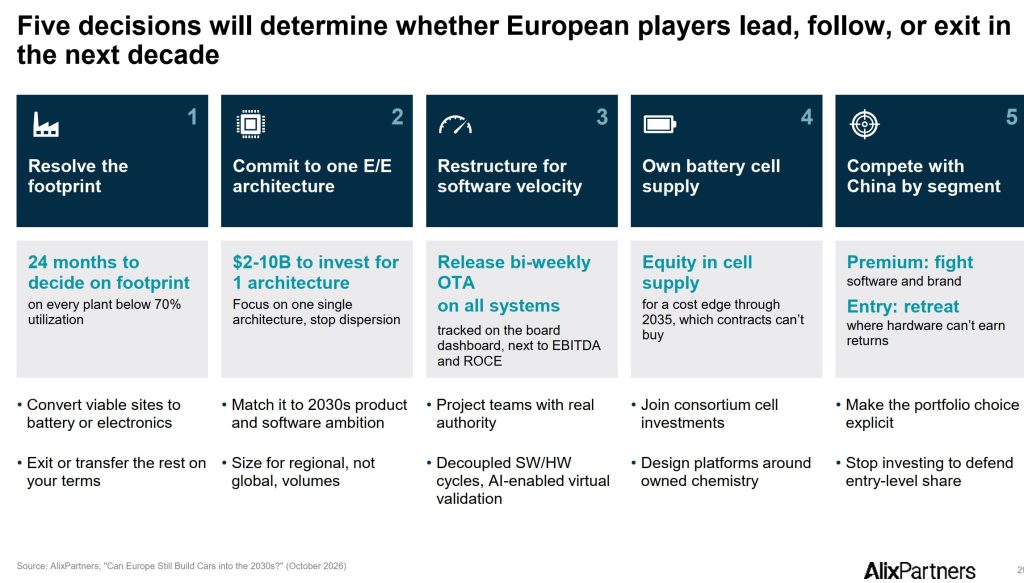
La risposta del paper alla domanda che si evince dal titolo di questo nostro “articolone” per capire chi produrrà auto in Europa negli anni Trenta, è sì, ma solo per le aziende disposte a prendere decisioni difficili. Le scelte di architettura prese oggi definiranno i programmi in vendita nel 2031 e 2032; quelle sugli impianti rinviate al 2028 saranno prese in condizioni finanziarie molto più dure.
E non si possono finanziare tutte insieme con margini bassi e coperture degli interessi ai minimi: la sequenza fa parte della strategia, e il primo passo sono gli impianti, perché l’onere è anticipato e cresce a ogni anno di ritardo.
Sciogliere il nodo degli impianti
Entro 24 mesi, decisioni sito per sito su ogni stabilimento di assemblaggio e powertrain sotto il 70% di utilizzo, una soglia volutamente più ampia dei 15 impianti già sotto il 60%. I siti validi vanno convertiti a batterie o elettronica (la riconversione di impianti esistenti, grazie a reti elettriche, logistica e maestranze già presenti, richiede un capitale molto inferiore a una gigafactory nuova); gli altri vanno ceduti o chiusi alle proprie condizioni, prima che sia il mercato a imporlo. Servono contabilità economica trasparente per sito, mandato del consiglio ad agire prima delle consultazioni con sindacati e comitati aziendali, e un piano di investimento per ciò che sostituisce la capacità chiusa.
Una sola architettura elettrica/elettronica
L’investimento da 0,5-2 miliardi di dollari per un’architettura a dominio e quello da 2-10 miliardi per una centralizzata o zonale non possono essere entrambi giusti per lo stesso programma: scegliere quella coerente con prodotto e ambizione software degli anni Trenta, smettere di finanziare l’altra e dimensionarla su volumi regionali, non globali. Il consolidamento dell’hardware rende possibili cicli software indipendenti: sulla Xiaomi YU7 il controller «quattro in uno» riduce il numero di centraline del 75% e il loro peso del 47%, da 6,85 a 3,6 kg.
Organizzarsi per la velocità del software
Autorità ai team di progetto al posto dei veti funzionali, cicli software e hardware separati, validazione virtuale prima di quella fisica con l’AI dentro il processo e non ai margini. L’obiettivo indicato sono aggiornamenti OTA ogni due settimane su tutti i sistemi, con indicatori software (frequenza di rilascio, difetti sfuggiti ai test, adozione degli aggiornamenti) seguiti dal consiglio come EBITDA e ROCE. Chi parte ora con una reale intenzione strutturale, e non con una divisione digitale aggiunta all’organizzazione esistente, avrà secondo il paper 24-36 mesi di vantaggio.
Capitale, non solo contratti, per le celle
Costruttori e grandi fornitori che investono in equity nella produzione di celle e progettano le piattaforme attorno alla chimica che possiedono avranno fino al 2035 un vantaggio di costo e di sicurezza di fornitura che i semplici acquisti non replicano. Il modello indicato è un consorzio come Automotive Cells Company (Stellantis, Total, Mercedes-Benz): capitale condiviso, acquisti garantiti da ciascun partner, un’unica entità responsabile della consegna. In parallelo: contratti pluriennali sulle materie prime raffinate (per l’economia di un’auto elettrica contano più della sede in cui si assemblano le celle), riciclo come fonte di approvvigionamento, costo dell’energia come criterio di progetto e di localizzazione.
Rispondere alla Cina per segmento, non per marchio
Premium e medio-alto possono competere su software e marchio; l’entry-level di volume non può competere sul costo dell’hardware, e non conviene investire per difendere quote che non producono rendimenti accettabili. Per il resto: due piattaforme core con ciclo di rinnovo di 24-30 mesi, invece di tentare di accelerare l’intera gamma, e software trattato come leva su distinta base, garanzia e costi di intervento, non come fonte di ricavi separata. Su questo punto la lettura del paper (ritirarsi dove l’hardware non remunera) e i concept di segmento A visti a Parigi vanno in direzioni diverse: la scelta di portafoglio, dice AlixPartners, va comunque resa esplicita.
Gli altri attori: fornitori, reti, politica
Fornitori. Portano circa tre quarti del contenuto di un veicolo, con margini più sottili e meno potere sui prezzi. Nel 2025 i fornitori europei di powertrain hanno chiuso con un EBIT del 3,2% (-2,1 punti), mentre carrozzeria e multiprodotto sono al 4,0% e al 2,3%: livelli a cui la base di asset non ripaga più gli investimenti. Hanno circa tre anni per scegliere se diventare fornitori di piattaforma con vera competenza software o componentisti che competono solo sul costo: i tempi di avvio produzione sono di 2-3 anni per un’architettura a dominio e di circa 3 per una zonale, e chi non si impegna in tempo non sarà progettato nelle piattaforme che porteranno i volumi del 2030. Le catene di fornitura cinesi (celle, elettronica di potenza, sistemi termici) si localizzano insieme ai clienti; per entrare occorre accettare le loro regole: cicli più brevi, co-sviluppo anticipato su specifiche funzionali, obiettivi di costo fissati rispetto ai concorrenti cinesi. Aspettare non aiuta nemmeno sul fronte delle alleanze: nel 2025 le operazioni di M&A chiuse nell’automotive sono state 20, con un calo del 8% annuo dal 2018.
Reti di vendita. Marchio, rete di vendita e assistenza, vicinanza al cliente sono tra i vantaggi europei, ma i cinesi stanno crescendo proprio appoggiandosi a punti vendita multimarca già esistenti. L’usato è il secondo pilastro da costruire per rendere i bilanci meno dipendenti dal nuovo.
Politica. Secondo lo studio AlixPartners, l’Unione europea dovrebbe definire con estrema urgenza un piano pragmatico: difesa nel breve periodo (per esempio con un contenuto europeo nei veicoli) e sviluppo nel medio-lungo (sostegno a tecnologia e filiera).
Il paper entra nel dettaglio. Dazi solo se transitori e condizionati a contenuto locale, R&D locale e termini di joint venture per l’assemblaggio cinese, altrimenti passano il costo ai consumatori senza ottenere un ritorno industriale. Sussidi pagati sull’output qualificante, non sulla costruzione: il Battery Booster Facility da 1,5 miliardi di euro finanzia l’ingresso sul mercato, non la rampa di utilizzo dove l’economia delle celle europee sta cedendo.
Energia: ridurre la quota regolata della bolletta e accelerare allacci e autorizzazioni.
Transizione: fissare la traiettoria 2035 a livelli realistici e poi non muoverla più, perché i progetti sulle celle si reggono sulla certezza della domanda. Infine strumenti cofinanziati di riqualificazione e conversione dei siti, che trasformerebbero chiusure da contrastare in riconversioni da sostenere.
La direzione sul contenuto europeo è già tracciata: criteri di resilienza obbligatori nei nuovi schemi di incentivo ai veicoli elettrici da gennaio 2026 e un Industrial Accelerator Act atteso, con condizioni di contenuto «made in EU» sugli aiuti pubblici a batterie e componenti. Il confronto politico resta aperto: la Francia ha offerto flessibilità sulla traiettoria delle emissioni di CO2 in cambio di una preferenza europea, mentre l’industria tedesca sostiene che l’attrattività viene da condizioni quadro competitive più che da regole di contenuto locale.
Tre delle variabili più grandi, ricorda il paper, non dipendono dalle imprese: costo dell’energia industriale, geografia della raffinazione e ritmo dell’espansione cinese.
Fonti: AlixPartners, aggiornamento del 23° Global Automotive Outlook (15 ottobre 2026, in concomitanza con il Mondial de l’Auto di Parigi) e paper «Can Europe Still Build Cars into the 2030s?» (ottobre 2026).
