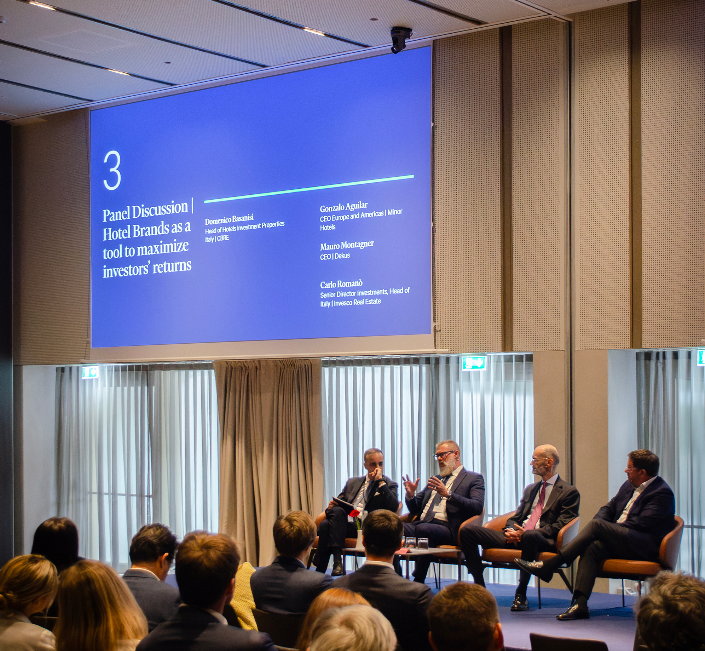
Il brand alberghiero non è più soltanto una questione di riconoscibilità. Per proprietari e investitori può diventare una leva per rafforzare la finanziabilità di una struttura, aumentarne la liquidità in fase di dismissione e ridurre il rischio operativo.
È il tema al centro dell’evento “Are Hotel Brands the new tool to maximize investors’ returns?”, organizzato da CBRE in collaborazione con Minor Hotels presso l’NH Collection Milano CityLife. Esperti e operatori si sono confrontati sulle dinamiche del mercato italiano e sul peso crescente dei marchi nelle strategie di investimento.
Italia, domanda alberghiera in crescita
Il quadro di partenza è quello di un mercato che continua a mostrare fondamentali solidi. Secondo CBRE, l’Italia registra 308 milioni di presenze alberghiere, il 57% delle quali internazionali.
La domanda è attesa crescere del 4,3% annuo fino al 2030, sopra la media europea stimata al 3,8%. Ancora più sostenuto dovrebbe essere l’incremento della domanda internazionale, previsto al 5,3% annuo.
Numeri che contribuiscono a mantenere elevato l’interesse degli investitori. Dal 2019 il settore alberghiero ha rappresentato tra il 10% e il 12% degli investimenti immobiliari in Europa e per il 2026, in Italia, sono attesi volumi superiori a 2,3 miliardi di euro.
Nel frattempo sta cambiando anche il profilo degli investitori. Dal 2019 è cresciuta significativamente la presenza di sviluppatori e proprietari con una visione orientata alla gestione operativa e al lungo periodo, la cui presenza è triplicata. Parallelamente, la quota degli investment manager si è ridotta di circa il 20%.
Il ritardo italiano nella brandizzazione
È soprattutto sul fronte della brandizzazione che emerge uno dei principali margini di sviluppo.
Oggi soltanto il 22% delle camere d’hotel italiane è affiliato a un brand. La percentuale raggiunge il 62% nel Regno Unito, il 55% in Francia, il 48% in Germania e il 46% in Spagna.
Per gli investitori, secondo CBRE, l’affiliazione a un marchio può contribuire a rafforzare la finanziabilità dell’asset, aumentarne la liquidità in caso di vendita e ridurre il rischio operativo.
Ma la crescita dei brand non significa necessariamente standardizzazione. È proprio su questo punto che si inserisce il modello dei soft brand.
Soft brand, quando il marchio non cancella l’identità
La formula consente alle strutture di conservare nome, carattere e design, entrando al tempo stesso nella piattaforma commerciale e operativa di un grande gruppo. Distribuzione, programmi loyalty, revenue management e servizi di supporto diventano così strumenti per ampliare la capacità commerciale dell’hotel senza eliminarne le caratteristiche distintive.
Un modello particolarmente coerente con un mercato come quello italiano, dove una parte importante della crescita dell’offerta passa da conversioni e riposizionamenti e dove il patrimonio ricettivo comprende numerosi edifici storici.
Per CBRE, la combinazione tra autenticità della struttura e solidità del gruppo può contribuire a sostenere il posizionamento tariffario e ad aumentare l’attrattività dell’asset per gli investitori.
Minor Hotels punta sulla flessibilità
L’Italia è oggi il secondo mercato di Minor Hotels in Europa e uno dei pilastri della strategia di crescita del gruppo nel medio e lungo periodo. La società opera nel Paese con 60 hotel in 28 città, distribuiti tra destinazioni urbane, business e leisure, e con sette brand: Anantara, Tivoli, NH Collection, nhow, Avani, Colbert Collection e NH Hotels & Resorts.
A livello globale, Minor Hotels conta oltre 640 hotel, resort e branded residences operativi e in sviluppo in 67 Paesi, con un portafoglio di 12 marchi che copre diversi segmenti, dal midscale al luxury.
La logica alla base della strategia italiana è quella dell’“asset-right”: scegliere per ogni proprietà la combinazione più adatta tra proprietà, locazione, gestione o franchising, spostandosi progressivamente verso modelli più asset-light.
L’obiettivo è accelerare la crescita attraverso accordi di management e franchising con partner locali, mantenendo al contempo il know-how operativo maturato dal gruppo come proprietario e gestore.
Da Colbert Collection a iStay Hotels
La flessibilità della piattaforma si riflette nella diversa funzione dei brand.
NH Collection, Tivoli e Anantara sono destinati a sostenere una crescita selettiva nei segmenti premium e luxury, particolarmente coerenti con il patrimonio storico italiano e con la domanda internazionale di esperienze.
NH Hotels & Resorts, nhow e Avani completano invece l’offerta con proposte urbane, lifestyle e contemporanee rivolte a differenti profili di domanda.
Al centro della strategia dei soft brand c’è Colbert Collection, pensato per hotel indipendenti, storici o boutique caratterizzati da una forte identità locale. Le strutture possono mantenere nome, carattere e design, beneficiando dell’accesso alla piattaforma globale di Minor Hotels.
Un approccio diverso è quello di iStay Hotels by NH, proposta midscale orientata al rapporto qualità-prezzo e pensata per franchising e conversioni agili, con esigenze di adattamento contenute e accesso ai sistemi commerciali e operativi internazionali.
Una rete in espansione
La crescita del gruppo in Italia non si limita ai mercati già consolidati. La strategia prevede un rafforzamento della presenza nelle destinazioni esistenti e nuove opportunità in Puglia, Sicilia, Sardegna, Toscana, Napoli, Genova, La Spezia e Bologna, oltre alle destinazioni alpine come Cortina, Cervinia e Courmayeur.
Tra le aperture e gli sviluppi più recenti c’è il Porta Rossa Hotel Firenze, entrato nel portafoglio Colbert Collection nel maggio 2026. La struttura, nel centro storico di Firenze, è il primo hotel al mondo a operare con il nuovo brand.
È previsto invece per il 2027 l’arrivo dell’ExCelle Hotel San Gimignano, Colbert Collection, nel Complesso di San Domenico, sito patrimonio UNESCO. Il progetto comprenderà 33 camere, ristorante e bar all’interno di un più ampio intervento culturale e mixed-use.
Il gruppo ha inoltre rafforzato la propria presenza regionale con Tivoli Palazzo Risorgimento Lecce, cinque stelle ospitato in un palazzo ottocentesco restaurato, e con NH Collection Palermo Palazzo Sitano, boutique hotel da 86 camere ricavato all’interno di un palazzo barocco del XVIII secolo.
A Milano, il Tivoli President Milano è stato completamente rinnovato e riposizionato all’interno del portafoglio luxury del gruppo, mentre sulle Alpi l’NH Collection Alagna Mirtillo Rosso amplia l’offerta leisure con una struttura da 56 camere dedicata al segmento family e mountain hospitality.
Dalla distribuzione alla loyalty, il valore della piattaforma
Per proprietari e investitori, il valore dell’affiliazione non si limita dunque al nome sulla facciata. Minor Hotels mette a disposizione una piattaforma che comprende Minor DISCOVERY, con oltre 35 milioni di membri, collegamenti con OTA, GDS, metasearch e agenzie di viaggio, una rete commerciale globale con oltre 400 accordi, il portale minor-pro.com che raggiunge oltre 390mila PMI, strumenti di revenue management e supporto operativo e agli acquisti.
«Il nostro portafoglio di 12 marchi, tra hard e soft brand, ci permette di applicare un approccio “asset-right”, cucendo su misura il brand e il modello operativo più adatti a ciascuna destinazione, immobile, proprietario o investitore e segmento di mercato», ha dichiarato Gonzalo Aguilar, Chief Executive Officer di Minor Hotels Europe & Americas.
Il brand come parte della strategia dell’asset
Per CBRE, la direzione del mercato va verso una maggiore integrazione tra competenza immobiliare e gestione operativa.
«Nell’hospitality il valore di un asset dipende sempre più dalla capacità di integrare visione immobiliare e competenza operativa», ha sottolineato Mirko Baldini, CEO Italy di CBRE, evidenziando l’importanza di accompagnare investitori e proprietari lungo l’intero ciclo di vita dell’hotel: dalla strategia di investimento alla valutazione, dal finanziamento alla scelta di operatore e brand, fino a design, riposizionamento e sostenibilità.
In un mercato italiano dove la quota di camere brandizzate resta molto più bassa rispetto ai principali Paesi europei, la questione non sembra quindi essere soltanto quale brand scegliere, ma quale combinazione tra identità della struttura, modello operativo e forza distributiva possa meglio sostenere il valore dell’asset nel lungo periodo.
