
La fiducia nel settore dei viaggi d’affari ha raggiunto il livello più alto del 2026, con un rimbalzo netto rispetto all’incertezza che aveva pesato sul comparto nei mesi scorsi. Buyer aziendali e fornitori si mostrano sempre più ottimisti per i prossimi 12 mesi, con aspettative in miglioramento su spesa di viaggio, numero di trasferte e fatturato — nonostante permangano le preoccupazioni legate all’aumento dei costi e ai rischi geopolitici.
Nell’ultimo sondaggio della Global Business Travel Association (GBTA), condotto su oltre 600 professionisti del settore a livello globale, quasi due terzi degli intervistati (63%) si dichiarano ottimisti sulle prospettive del settore verso il 2027 — un balzo rispetto al 41% rilevato nel sondaggio di aprile, e persino sopra il 59% di gennaio. Il pessimismo, invece, è crollato dal 24% al 7%. Il calo di fiducia registrato ad aprile, in piena crisi iraniana e con i timori per il prezzo del carburante avio, si è quindi completamente ribaltato, in quasi tutte le regioni del mondo.
“Il business travel continua a dimostrare la propria resilienza e il proprio valore come motore di crescita, collaborazione e relazione con i clienti,” ha dichiarato Suzanne Neufang, CEO di GBTA. “Il rimbalzo di fiducia che osserviamo in quasi tutte le regioni non riguarda semplicemente ‘viaggiare di più’: riflette organizzazioni sempre più consapevoli su dove e perché viaggiare. Questa combinazione di fiducia, disciplina e investimento strategico è un buon segnale per la traiettoria del settore.”

I 15 mesi di montagne russe per il business trave mondiae
Il sentiment del settore ha vissuto oscillazioni marcate nell’ultimo anno e mezzo:
| Periodo | Ottimismo |
|---|---|
| Giugno 2025 | 28% |
| Gennaio 2026 | 59% |
| Aprile 2026 | 41% |
| Settembre 2026 | 63% |
- Ottimisti: quasi due terzi degli intervistati (63%), +22 punti percentuali rispetto ad aprile
- Pessimisti: solo il 7%, contro il 24% di aprile
Buyer e fornitori procedono di pari passo: tra i corporate travel buyer l’ottimismo sale dal 39% al 61%, mentre tra fornitori e travel management company (TMC) passa dal 42% al 64%.
In Europa la rimonta più spettacolare del business travel!
A livello regionale, l’Europa segna il recupero più netto in assoluto. Ad aprile era l’unica area dove il pessimismo superava l’ottimismo (38% contro 21%). Oggi il quadro si è ribaltato: 55% di ottimisti e appena l’11% di pessimisti, un miglioramento di ben 61 punti percentuali nel saldo netto di fiducia (da -17 a +44). Resta comunque un ottimismo lievemente inferiore alla media globale del 63%.
Spesa, volumi e fatturato: la spesa corre più veloce dei viaggi
Il rimbalzo di fiducia si riflette anche sulle aspettative concrete per il resto del 2026:
- 45% dei buyer prevede un aumento del numero di trasferte aziendali nel 2026 rispetto al 2025 (era il 30% ad aprile); chi si aspetta un calo scende dal 28% al 16%
- 56% dei buyer prevede un aumento della spesa di viaggio (era il 43% ad aprile) — con i buyer europei in testa (65%)
- 48% di fornitori e TMC prevede un aumento del fatturato legato al business travel (era il 35% ad aprile, in linea con il 47% di gennaio); chi prevede un calo scende dal 27% al 14%
- Sul fronte meeting, il 31% dei buyer prevede un aumento degli incontri che richiedono trasferte, mentre il 49% non si aspetta variazioni
Un dato interessante da tenere d’occhio per i travel manager: le aspettative di spesa continuano a crescere più velocemente di quelle sui volumi di viaggio, segno che la pressione sui costi resta un fattore strutturale, non temporaneo.

Costi e rischio: si cresce, ma con paletti chiari
Buyer e fornitori guardano allo stesso scenario da prospettive diverse.
Per i buyer, i fattori che pesano di più sulla pianificazione dei viaggi sono:
- Aumento dei costi di viaggio — 69%
- Incertezza geopolitica — 45%
- Approvazioni interne e giustificazione della spesa — 29%
- Sicurezza dei viaggiatori — 25%
- Disagi aerei o ferroviari — 22%.
Per fornitori e TMC, l’ordine si inverte, con la geopolitica in testa:
- Incertezza geopolitica — 60%
- Aumento dei costi operativi — 44%
- Pressione dei clienti su prezzi e commissioni — 42%
- Variazioni nella domanda dei clienti — 36%
- Sfide legate a tecnologia, distribuzione o AI — 29%.
La preoccupazione geopolitica è particolarmente sentita in Europa (60% dei buyer, 69% di fornitori/TMC), mentre in Nord America pesa meno (35% e 53%) — dove invece prevalgono i temi legati a costi e burocrazia interna: il 72% dei buyer nordamericani cita l’aumento dei costi di viaggio e il 34% le approvazioni interne come ostacoli principali.
Destinazioni: si viaggia (soprattutto) vicino a casa
I buyer di Asia-Pacifico, Europa e Nord America si mostrano generalmente più fiduciosi sui viaggi all’interno della propria regione:
- 47% dei buyer europei prevede un aumento dei viaggi intra-Europa
- 43% dei buyer nordamericani prevede un aumento dei viaggi intra-Nord America
Il Medio Oriente resta invece la regione con le prospettive più deboli: il 34% dei buyer prevede un calo dei viaggi verso quest’area (contro solo il 14% che ne prevede un aumento), e il 40% di fornitori e TMC si attende un calo della domanda dei clienti verso questa destinazione.
Perché si viaggia di più?
Tra chi prevede un aumento dei viaggi verso una determinata regione, a guidare la scelta sono soprattutto:
- Crescita del business ed espansione sui mercati → driver principale in Asia-Pacifico, Europa e America Latina
- Nord America, eccezione alla regola: qui pesano di più gli incontri con clienti e partner (58%) e la collaborazione interna dei team (57%), leggermente davanti alla crescita del business (53%)
- In Europa, tutti e tre i fattori restano forti: crescita del business (60%), incontri con i clienti (57%) e collaborazione interna (47%)
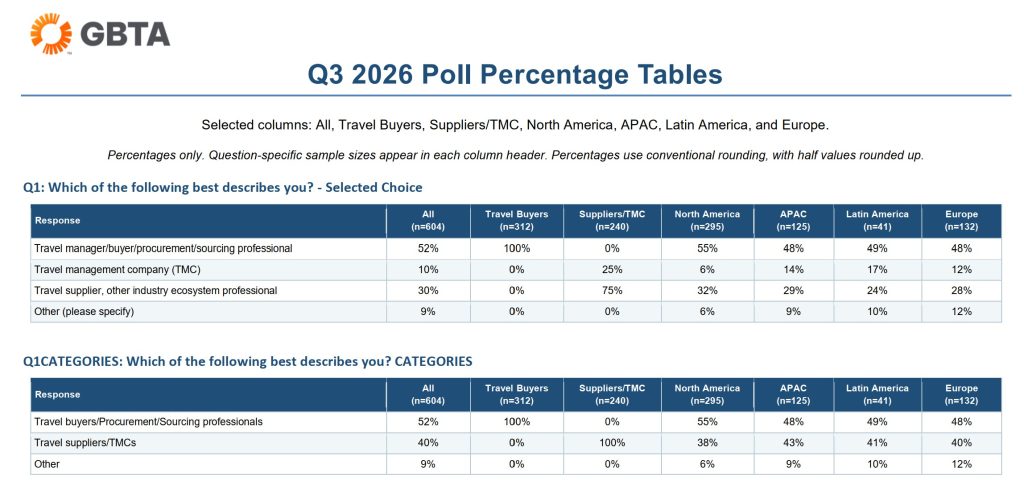
Tutti i numeri e i dati nel nuovo sondaggio
–> Per conoscere tutti i dettagli dell’ultimo sondaggio globale GBTA, potete scaricare direttamente il PDF completo di numeri, domande e risposte per il mondo business travel 2026.
