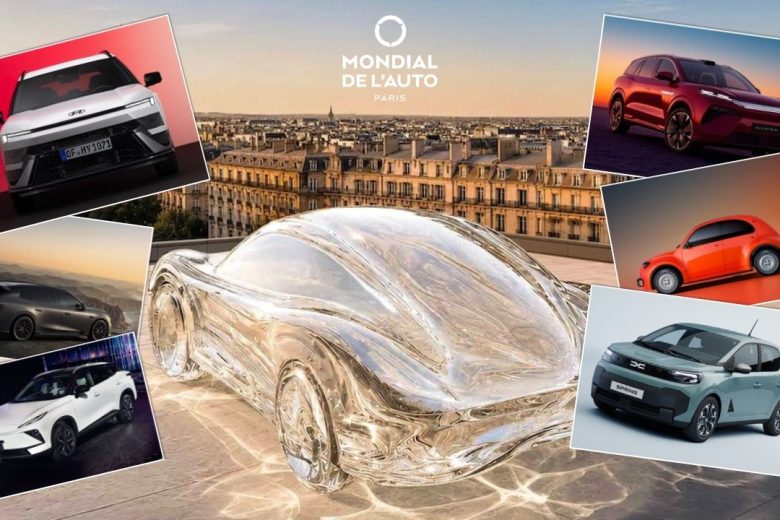
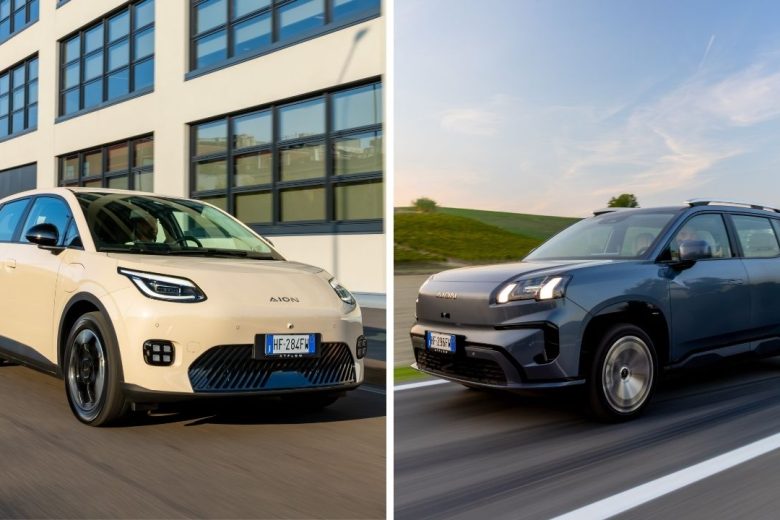
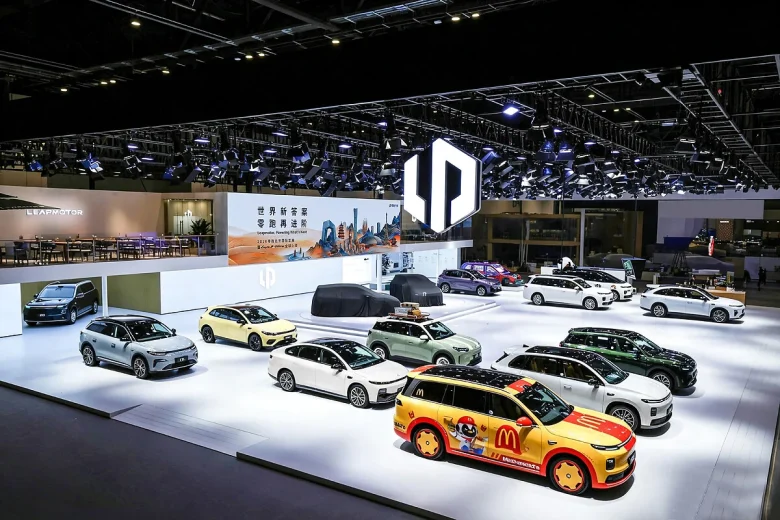
Il Mondial de l’Auto di quest’anno è una partita a due, e si capisce subito da che parte stanno i fatti. I cinesi sono arrivati con auto pronte e un cartellino prezzo, più o meno definibile, di breve termine per gli impatti concreti.
Gli europei hanno portato auto bellissime, ma spesso ancora concept. Per capire perché i cinesi spingono così tanto, bisogna prima guardare cosa succede a casa loro e ricordarsi che non è tutto oro, ciò che luccica, così come non bastano le glorie e il saper fare per rimanere solidi ai tempi nostri.
La crisi di casa che spinge l’export
Il mercato interno cinese sta attraversando un momento duro. A settembre le vendite al dettaglio sono calate del 24% su base annua, e da gennaio il totale è di 13,42 milioni di auto, il 21% in meno dell’anno scorso.
I marchi sono moltissimi, 143 solo tra gli elettrici, e la capacità produttiva supera di molto la domanda: secondo le stime, di almeno 15 milioni di auto. La guerra dei prezzi fa il resto, perché l’indice dei prezzi delle auto cinesi è sceso di quasi il 20% dall’inizio del 2023.
Le fabbriche allora guardano fuori. Nei primi otto mesi del 2026 le esportazioni hanno superato i 6,1 milioni di unità, con una crescita attorno al 75%, e si parla di circa 10 milioni di auto spedite all’estero entro fine anno. Pechino intanto spinge per mettere ordine: è partito un consolidamento, con gruppi come GAC, FAW e Changan che cambiano strategia.
Il senso per l’Europa è chiaro: Parigi non è una vetrina di lusso, è anche una valvola di sfogo. Non a caso nel secondo trimestre i marchi cinesi hanno già raggiunto il 10,7% del mercato europeo, contro il 5,7% di un anno prima.
I marchi auto cinesi a Parigi: auto vere, prezzi veri
I marchi cinesi presenti sono quasi una ventina, circa il doppio del 2024, e quasi tutti hanno qualcosa da vendere subito.
BYD punta sulla massa con la Dolphin G DM-i, una compatta ibrida plug-in con prezzi da 24.790 euro, promozione di lancio a 23.640 e fino a 1.040 km di autonomia totale. È la prima plug-in sotto i 25.000 euro, e BYD porta anche il pick-up Shark.
Geely risponde con la E2, che in Italia parte da 20.990 euro. Leapmotor, partner di Stellantis, mostra la B03 e il grande SUV D19 (per ora non ordinabili e senza prezzi ufficiali), ma all’ultimo minuto aggiunge le B05 e B10, pensate per restare molto appetibili.
Salendo di fascia, Xpeng porta il grande SUV G9L, che in Cina costa circa 31.900 euro al cambio e in Europa sarà prodotto a Graz, in Austria. Quello è il prezzo cinese, non il listino europeo.
Zeekr va ancora più in alto con la sei posti 9X, da 122.610 euro. Debuttano in Europa anche Li Auto con il SUV i6, Chery con Omoda e Jaecoo di nuovo taglio, Changan con Avatr e Nevo, e la smart #2, disegnata in Germania da Mercedes e prodotta da Geely in Cina.
Gli europei: belle, tanto, ma ancora da industrializzare
Stellantis è la grande protagonista, con otto marchi, oltre 60 vetture e nove concept. Ci sono l’Alfa Romeo Cuorerosso, la Lancia Gamma prodotta a Melfi, le Fiat Grizzly e Grizzly Fastback, la Opel Corsa GSE.
Il fascino non manca, ma gli avventori del Salone di Parigi, ricordano che non tutte le proposte sono destinate a diventare auto di serie. Intanto BMW, MINI e Porsche non si sono presentate.
Volkswagen “For Europe”: il piano che conta davvero
La mossa più concreta arriva da Wolfsburg. Alla vigilia del salone, Volkswagen ha portato a Parigi “For Europe”, un’agenda che unisce trasformazione industriale, sovranità tecnologica e prodotti attrattivi. Al centro c’è la Electric Urban Car Family: ID. Polo, ID. Cross, Škoda Epiq e CUPRA Raval, mostrate insieme per la prima volta.
Il punto è nei numeri. Oltre l’80% di componenti e tecnologie è condiviso fra i quattro modelli, prodotti a Martorell e Pamplona, e gli ordini sfiorano già quota 150.000. In pratica, una base unica permette di abbassare i costi e di tenere design e carattere diversi per ogni marchio. È la risposta industriale a chi vince sul prezzo.
Il piano ha anche un lato politico: il gruppo chiede regole che premino il valore creato in Europa e una concorrenza internazionale leale. E c’è un cambio di mentalità, riassunto dal CFO Arno Antlitz: Volkswagen non si ritira dal futuro, investe con più focalizzazione e disciplina. Meno progetti, più piattaforme condivise. Sui prezzi circolano cifre da circa 25.000 euro per la ID. Polo e 28.000 euro per la ID. Cross, ma sono dati precedenti al salone da verificare sui listini finali.
Stellantis, Fiat e la 2CV
L’idea più affascinante dell’edizione è la Citroën 2 CV Concept, simbolo della nuova piattaforma E-Car. È una reinterpretazione elettrica dello storico modello, con produzione europea e un prezzo indicato di 15 mila euro. L’arrivo è atteso nel 2028, e quei 15.000 euro sono un obiettivo, non un listino definitivo.
C’è anche un risvolto italiano: a Pomigliano d’Arco, dove oggi nasce la Panda, dal 2028 partirà una famiglia di elettriche economiche, con la 2CV e una Panda rinata sulla stessa base. Se qualcuno la vedrà davvero prima di altri progetti non lo so, perché al momento non esistono date più precise di questa.
Cosa ci aspetta
Tre idee che mi sembrano emergere da Parigi:
Il campo di battaglia scende sotto i 25.000 euro. Se Volkswagen scende ben sotto i 30.000 euro per un SUV compatto e Stellantis sotto anche i 20mila, per nuove urbane, i cinesi non potranno più vincere solo con il cartellino.
La crisi cinese è una pressione, non solo una minaccia. Con troppa capacità e margini sotto stress, l’Europa è lo sbocco naturale. Più i cinesi vendono qui, più si abituano a produrre qui (Xpeng a Graz, Leapmotor con Stellantis). Il confine tra “auto cinese” ed “auto europea” si farà sempre più sfumato.
Elettrico sì, ma non solo. Dolphin G, D19 e le Chery mostrano che ibride plug-in ed EREV avanzano ovunque, e questo smorza il racconto del “tutto elettrico subito”.
Il commento dei fondi investimento: l’industria automobilistica europea cerca di guadagnare tempo, la Cina avanza (e in Francia il circolante è come il nostro)
Kevin Thozet, membro del comitato investimenti , commenta così il Salone:
L’UE ha tracciato un nuovo confine. In base al più recente accordo commerciale con la Cina, le esportazioni annuali di auto ibride cinesi verso l’Europa saranno limitate a 350.000 unità, un volume sostanzialmente in linea con quello previsto per il 2026. Nei giorni in cui Parigi ospita il Salone dell’Auto, Bruxelles cerca di frenare la rapida espansione delle case automobilistiche cinesi nel continente.
La transizione del settore automobilistico europeo richiederà tempo per manifestarsi. In Francia, per ogni auto nuova venduta se ne vendono tre usate e si tenengolo le vetture più a lungo, per una media di quasi 12 anni. Nel breve periodo, questo dovrebbe concedere ai costruttori europei un po’ di respiro, soprattutto a quelli che hanno già stretto alleanze con partner cinesi, come Renault con Geely e Stellantis con Leapmotor. Man mano che queste partnership si traducono in una maggiore produzione locale, le joint venture diventano una forma di difesa industriale, consentendo alla tecnologia cinese di entrare direttamente nel tessuto produttivo europeo.
Ma l’ondata più imponente deve ancora arrivare.
In primo luogo, il limite alle esportazioni di auto ibride riguarda soltanto una parte del problema. Poi i dazi potrebbero semplicemente modificare il percorso, senza cambiare la destinazione. Se esportare in Europa diventa più difficile, la risposta più logica è produrre direttamente in Europa.
Sono già operativi o in fase di realizzazione circa una dozzina di stabilimenti e progetti industriali riconducibili a gruppi cinesi o sostenuti da capitali cinesi: da BYD in Ungheria a Chery e Leapmotor in Spagna, passando per la più ampia presenza europea di Geely e gli investimenti di CATL nelle batterie in Ungheria e Spagna. Più l’Europa cerca di limitare le importazioni, più incentiva i gruppi cinesi a localizzare la produzione all’interno dei suoi confini.
Confronto produzione Cinese ed Europea
Il confronto tra gli stabilimenti Volkswagen di Emden e Tianjin è emblematico. Al di là dei costi del lavoro e della produzione, nello stabilimento cinese il numero di auto prodotte per dipendente ogni anno è superiore di circa il 70%, mentre l’assenteismo è circa dieci volte inferiore. Le case automobilistiche cinesi stanno anche accelerando la costruzione delle reti di distribuzione e vendita e delle infrastrutture di assistenza post-vendita necessarie per consolidare una presenza duratura in Europa.
È proprio questo a rendere le joint venture con i gruppi cinesi sempre più difficili da evitare. Oggi i costruttori europei non hanno più bisogno dei partner cinesi soltanto per accedere al mercato cinese. Sempre più spesso significa poter contare sulle loro piattaforme per i veicoli elettrici, sulle batterie, su una maggiore rapidità di esecuzione e su una struttura dei costi strutturalmente più competitiva.
L’Europa può imporre dazi sulle auto Made in China. Molto più difficile è colpire quelle Made by China, in Europe.
